الفرق بين مبلغ التحمل وحد التغطية في تأمين السيارات
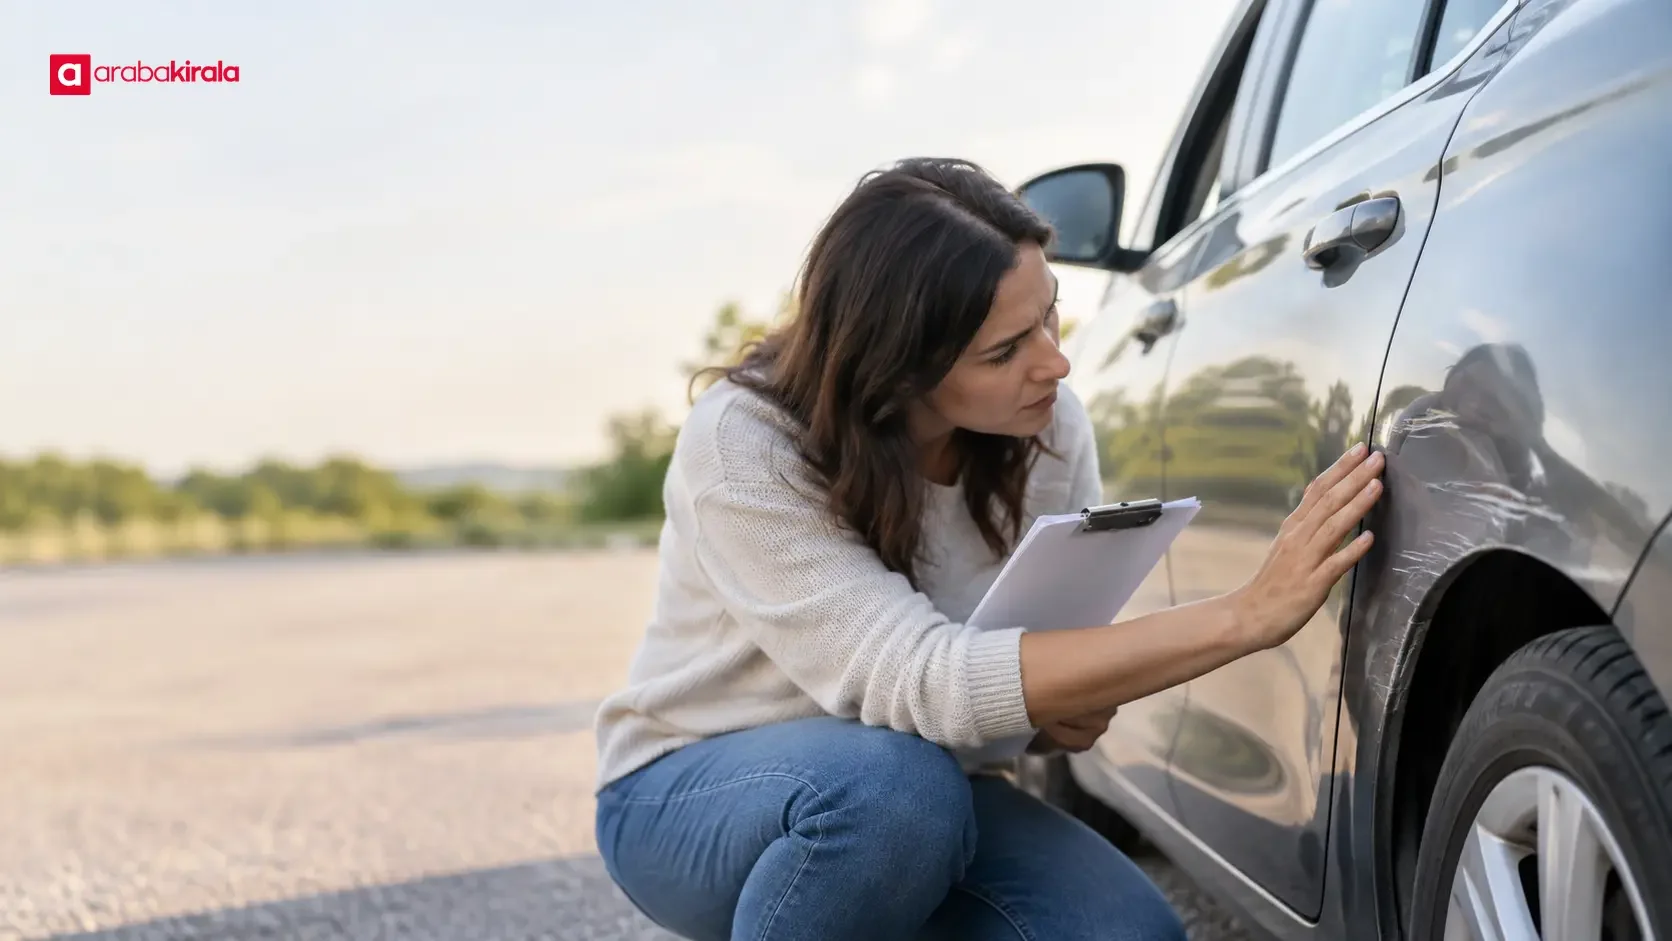
يصف مبلغ التحمل وحد التغطية في تأمين السيارات جانبين مختلفين من طريقة التعامل مع الضرر المشمول. مبلغ التحمل هو مبلغ أو نسبة قد تبقى خارج ما تدفعه جهة التأمين عند تقييم المطالبة، أما حد التغطية فهو الحد الأقصى الذي يمكن دفعه بموجب تغطية معينة. يوضح الأول كيفية توزيع تكلفة الضرر، بينما يضع الثاني سقفاً للدفع. ويساعد فهم الفرق بينهما من يستأجر سيارة على قراءة معلومات التأمين وطرح أسئلة محددة قبل توقيع المستندات أو استلام المركبة.
ما المقصود بمبلغ التحمل؟
قد يعني التحمل أن جهة التأمين لا تدفع كامل قيمة الضرر الذي يقع ضمن التغطية. وقد تحدد المستندات هذا المبلغ كقيمة ثابتة، أو كنسبة من الضرر المقدّر، أو وفق طريقة أخرى مذكورة فيها. لذلك لا يكفي ظهور كلمة «تحمل» لمعرفة ما قد يبقى على المستأجر. ينبغي معرفة أنواع الأضرار التي يشملها هذا البند، وطريقة احتساب المبلغ، وما إذا كان يطبق على كل مطالبة أو حادثة أو وفق أساس آخر.
في التحمل ذي القيمة الثابتة، تؤخذ القيمة المذكورة في المستندات في الحسبان عند تقييم الضرر المشمول. أما التحمل النسبي فيرتبط بحجم الضرر المقدّر. هذا شرح عام للمفهومين، وليس حساباً لوثيقة تأمين أو عقد استئجار بعينه. وقبل تطبيق أي طريقة، يجب تحديد ما إذا كانت الواقعة والضرر داخل نطاق التغطية. فبند التحمل وحده لا يبيّن ما إذا كانت حادثة معينة مشمولة.
ماذا يعني حد التغطية؟
حد التغطية هو أعلى مبلغ يمكن دفعه بموجب تغطية محددة. إذا كانت قيمة الضرر المشمول المقدّرة دون هذا السقف، فقد لا يغيّر الحد المبلغ المدفوع بحد ذاته، مع مراعاة الشروط الأخرى. وإذا تجاوز الضرر السقف، فتتوقف طريقة التعامل مع الجزء الزائد على وثيقة التأمين ومستندات العقد. تحقّق من أساس الحد: فقد يكون محدداً لكل مركبة أو لكل حادثة أو وفق معيار آخر توضحه المستندات.
لا يعني الحد تلقائياً أنه أقصى مبلغ قد يدفعه السائق. فهو يصف السقف الأعلى لدفع التغطية. وقد يتأثر أي مبلغ يمكن تحميله للمستأجر بمبلغ التحمل، والاستثناءات، وملابسات الواقعة، وسائر الشروط. كذلك لا يعني ارتفاع الحد أن جميع أنواع الأضرار مشمولة؛ إذ يجب مراجعة وصف التغطية والاستثناءات على حدة.
الفروق الأساسية بين التحمل والحد
- مبلغ التحمل: يوضح مبلغاً أو نسبة قد لا تدخل ضمن الدفع عند تقييم ضرر مؤهل.
- حد التغطية: يحدد الحد الأقصى الممكن دفعه ضمن تغطية معينة.
- موضع التطبيق: يدخل التحمل في حساب الضرر، بينما يشكل الحد سقفاً للدفع.
- إمكان اجتماعهما: قد تنص المستندات على الاثنين في التغطية نفسها. عندها يجب فهم نطاق التغطية أولاً، ثم معرفة طريقة تطبيق التحمل والحد.
ليس من الدقيق دائماً طرح مبلغ التحمل من حد التغطية واعتبار الناتج مبلغاً مضموناً للدفع أو مسؤولية شخصية نهائية. فقد تؤثر قيمة الضرر المقدّرة، ونطاق التغطية، وطريقة الحساب، وشروط أخرى في النتيجة. وقد تتضمن المستندات أقساماً منفصلة، لكل منها حد أو تحمل خاص. لذلك لا تفترض أن قيمة مذكورة لنوع واحد من الضرر تنطبق على الأنواع كلها.
طريقة مبسطة لفهم الحساب
يمكن لمثال حسابي افتراضي أن يشرح الفكرة، لكنه لا يمثل شرطاً لدى شركة تأجير ولا طريقة احتساب في وثيقة حقيقية. يبدأ التقييم بتحديد ما إذا كانت الواقعة والضرر داخل التغطية. ثم تُراجع طريقة احتساب مبلغ التحمل المطبق، ويُنظر فيما إذا كان المبلغ الناتج يقع ضمن الحد المذكور. أما الترتيب الدقيق والحساب الفعلي فيعتمدان على المستندات.
في مطالبة فعلية، قد لا تكفي عملية «قيمة الضرر ناقص التحمل» لتحديد النتيجة. فقد يكون الضرر خارج نطاق التغطية، أو تنص المستندات على أساس مختلف للحساب أو للحد. بدلاً من الاعتماد على تقدير سريع، راجع النص الكامل للتغطية المعنية واسأل عن طريقة الحساب. وإذا كان أحد المصطلحات غير واضح، فاطلب شرحه قبل التوقيع أو استلام السيارة.
ما الذي ينبغي مراجعته عند استئجار سيارة؟
قد تتوزع معلومات التأمين ومسؤوليات الأضرار على مستندات عدة، مثل عقد الاستئجار، وسجل حالة المركبة، ومعلومات التأمين، والشروط الإضافية. تختلف أسماء المستندات ومحتوياتها، لذلك لا تستنتج كامل الحماية من عنوان أو رقم منفرد. حدّد المركبة ونوع الواقعة المقصودين في كل إشارة إلى التحمل أو الحد أو التغطية أو الاستثناء أو الإبلاغ عن المطالبة.
- تحقّق مما إذا كان مبلغ التحمل ثابتاً أو نسبة، وما أنواع الأضرار التي يسري عليها.
- اقرأ حد كل تغطية ووحدة قياسه، وما إذا كان محدداً لكل حادثة أو وفق أساس آخر.
- راجع الأجزاء والوقائع المشمولة، والحالات المستثناة من التغطية.
- اعرف من شروط الاستئجار طريقة الإبلاغ عن الضرر والمستندات المطلوبة؛ ولا تعتبر أي مهلة مذكورة قاعدة عامة لكل عمليات الاستئجار.
- إذا عُرضت حماية إضافية، فتحقّق من المخاطر التي تشملها وكيف تختلف عن الشروط الأساسية الواردة في المستندات.
- اسأل ما إذا كان التحمل يطبق لكل مطالبة ضرر أو لكل حادثة، وكيفية التعامل مع تعدد المطالبات.
قد تختلف الإجابات بحسب المركبة والحجز والمستندات المتاحة في الفرع. اسأل فرع التأجير الذي ستستلم منه السيارة عن المبالغ والنطاق وخطوات الإبلاغ وأي تفاصيل للحماية الإضافية. وإذا خالف الشرح الشفهي ما ورد كتابة، فاطلب توضيحاً مكتوباً قبل اتخاذ القرار. بهذه الطريقة تتضح المعلومات المهمة من دون افتراض شروط تخص شركة بعينها.
أهمية التسجيل والإبلاغ عند وقوع ضرر
لا يمكن تطبيق التحمل والحد إلا بعد تقييم الواقعة. عند ملاحظة ضرر، أوقف السيارة في مكان آمن، واحرص على سلامة الموجودين، وأجرِ أي بلاغ رسمي تقتضيه الظروف. احتفظ بسجلات حالة المركبة عند الاستلام والإعادة، والصور، والمستندات المتعلقة بالواقعة. اتبع طريقة الإبلاغ المبينة في مستندات الاستئجار، وانقل وقت الواقعة ومكانها والحقائق التي يمكن ملاحظتها بدقة.
إخفاء الضرر أو تغيير السجلات أو بدء الإصلاح قبل تقييم الواقعة قد يصعّب معرفة ما حدث. وباستثناء ما تستلزمه السلامة الفورية، وضّح الخطوات التالية مع فرع التأجير والجهة المختصة. الغرض ليس افتراض أن التأمين سيغطي المطالبة، بل تمكين مراجعة الواقعة استناداً إلى السجلات والإجراءات الواردة في المستندات.
أسئلة شائعة
هل يعني وجود مبلغ تحمل أن التأمين لن يدفع شيئاً؟
لا. لا يلغي مبلغ التحمل وحده كامل التغطية. إذا استوفت الواقعة شروطها، فقد يُنظر في الدفع عن الجزء الذي يتجاوز التحمل. وتعتمد النتيجة على صياغة المستندات وملابسات المطالبة.
هل حد التغطية هو أقصى مبلغ قد أدفعه؟
غالباً ما يصف الحد أقصى ما يمكن أن تدفعه جهة التأمين بموجب تغطية محددة، ولا يحدد مباشرة أقصى مسؤولية ممكنة على المستأجر. راجع مبلغ التحمل والاستثناءات بشكل منفصل.
هل يمكن تطبيق التحمل والحد على المطالبة نفسها؟
نعم. قد تحدد المستندات الاثنين في التغطية ذاتها. وينبغي أن يوضح النص أساس الحساب وطريقة تطبيقهما. إذا لم يكن ذلك واضحاً، فاطلب من فرع التأجير توضيحاً مكتوباً قبل الاستئجار.
هل يمكن للحماية الإضافية تغيير التحمل أو الحد؟
يتوقف ذلك على شروط الخيار المعروض. فقد يغير مبلغ التحمل، أو يقتصر على مخاطر محددة، أو يضع حداً مختلفاً. لا تستنتج النتيجة من اسم الخيار؛ راجع الأضرار المشمولة وشروطها في المستندات.
هل يكفي ارتفاع حد التغطية لفهم الحماية؟
لا. فالوقائع المشمولة والاستثناءات وطريقة حساب التحمل وخطوات الإبلاغ عن المطالبة كلها مهمة أيضاً. تساعد قراءة المستندات مجتمعة على تجنب القرار اعتماداً على رقم واحد فقط.
مراجعة سريعة قبل اتخاذ القرار
يوضح التحمل الجزء الذي قد يبقى خارج دفع التأمين عند تقييم المطالبة، بينما يحدد الحد سقف الدفع للتغطية. قبل استئجار السيارة، اربط كل قيمة بالتغطية المعنية، واقرأ الاستثناءات وخطوات الإبلاغ، واطلب توضيحاً مكتوباً لأي طريقة حساب غير مفهومة. يساعدك ذلك على فهم ما تقوله المستندات وإدارة مسؤولياتك بوعي أثناء استخدام المركبة.
إخلاء المسؤولية القانونية: جميع المحتويات والمقالات والمعلومات الواردة على موقع Araba Kirala مقدمة لأغراض إعلام المستخدمين فقط. لا تشكل أي معلومات منشورة على هذا الموقع نصيحة أو توجيهاً قطعياً. لا تتحمل شركة Araba Kirala Teknoloji A.Ş. ومؤلفوها المسؤولية عن أي أضرار مباشرة أو غير مباشرة قد تنشأ عن تطبيق المعلومات الواردة على الموقع. لجميع أسئلتكم وطلباتكم المتعلقة بتأجير السيارات، يرجى التواصل مع مكاتبنا التي ستستأجرون منها السيارة.