كيف تقرأ قيمة السيارة وتعويض الأضرار في وثيقة التأمين الشامل؟
تاريخ النشر: 14 أكتوبر 2026 • مدة القراءة: 7 دقيقة • آخر تحديث: 14 أكتوبر 2026
تعرّف إلى معنى قيمة السيارة في وثيقة التأمين الشامل، وطريقة تقييم المطالبة، وكيفية مراجعة التغطية والتحمل والتقدير والمستندات.
المحتويات
يوضح هذا الدليل معنى قيمة السيارة الواردة في وثيقة التأمين الشامل، وكيفية تقييم التعويض، والبنود التي ينبغي قراءتها معًا لفهم نتيجة المطالبة. الرقم المسجل للسيارة لا يحدد وحده ما سيُدفع عند كل ضرر؛ إذ تدخل في التقييم التغطية ونوع الضرر والتحمل وتقدير الإصلاح ونصوص الوثيقة.
ما المقصود بقيمة السيارة في الوثيقة؟
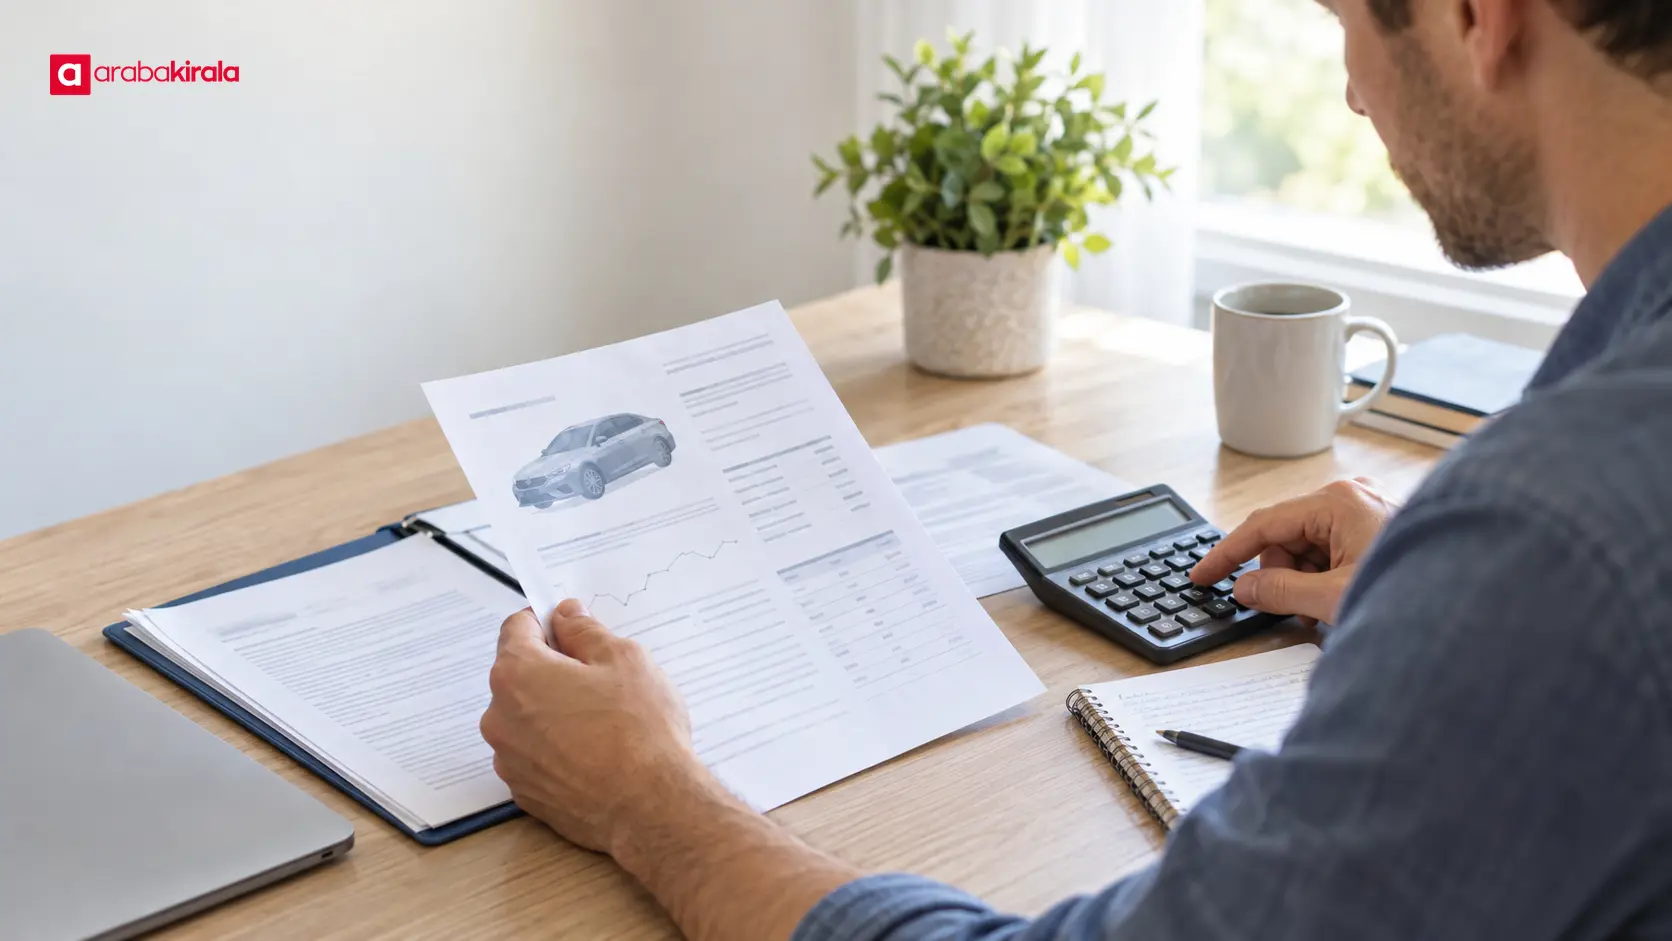
يشير بند قيمة السيارة إلى الأساس الذي تُراعى به قيمتها ضمن عقد التأمين. وقد يرتبط التقدير ببيانات مثل الشركة المصنعة والطراز وسنة الصنع والفئة والتجهيزات والمسافة المقطوعة والحالة وطريقة التقييم المستخدمة عند إصدار الوثيقة. لكن القيمة المسجلة حينها وظروف السوق في تاريخ مطالبة لاحقة ليستا بالضرورة شيئًا واحدًا. اقرأ تعريف القيمة والبنود المرتبطة به لمعرفة التاريخ والطريقة المعتمدين.
تختلف أسعار الإعلانات عن أسعار البيع الفعلية وعن تقدير شركة التأمين. فالإعلان يعكس السعر الذي يطلبه البائع، ولا يثبت وحده أن البيع تم بذلك السعر أو أن هذا هو المبلغ المستخدم في حساب المطالبة. كذلك، لا يعني وجود قيمة للسيارة في الوثيقة أن المبلغ نفسه يُدفع عند وقوع أي نوع من الأضرار.
لماذا تهم دقة بيانات السيارة؟
حتى يعكس التقييم السيارة المؤمن عليها، ينبغي أن يتطابق وصفها في الوثيقة مع بياناتها الفعلية. وقد يؤثر الخطأ أو النقص في سنة الصنع أو الفئة أو نوع الوقود أو التجهيزات في تحديد السيارة وتقييمها. قارن بيانات الوثيقة مع بيانات تسجيل المركبة. وإذا أضيفت تجهيزات لاحقًا، فتحقق من كيفية تعامل الوثيقة معها وما إذا كانت ضمن التغطية المحددة.
كيف يُقيّم تعويض المطالبة؟
بعد الإبلاغ عن المطالبة، تُراجع أولًا صلة الواقعة والضرر بالتغطية الواردة في الوثيقة. وقد يشمل ذلك الاستثناءات ومبلغ التحمل والشروط الخاصة. بعد ذلك يُقيّم ما إذا كان الإصلاح ممكنًا، وما الأعمال اللازمة، وكيف تُحسب تكلفتها. ويتوقف مسار الإصلاح أو الدفع على نتائج هذه المراجعة والطريقة المبينة في الوثيقة.
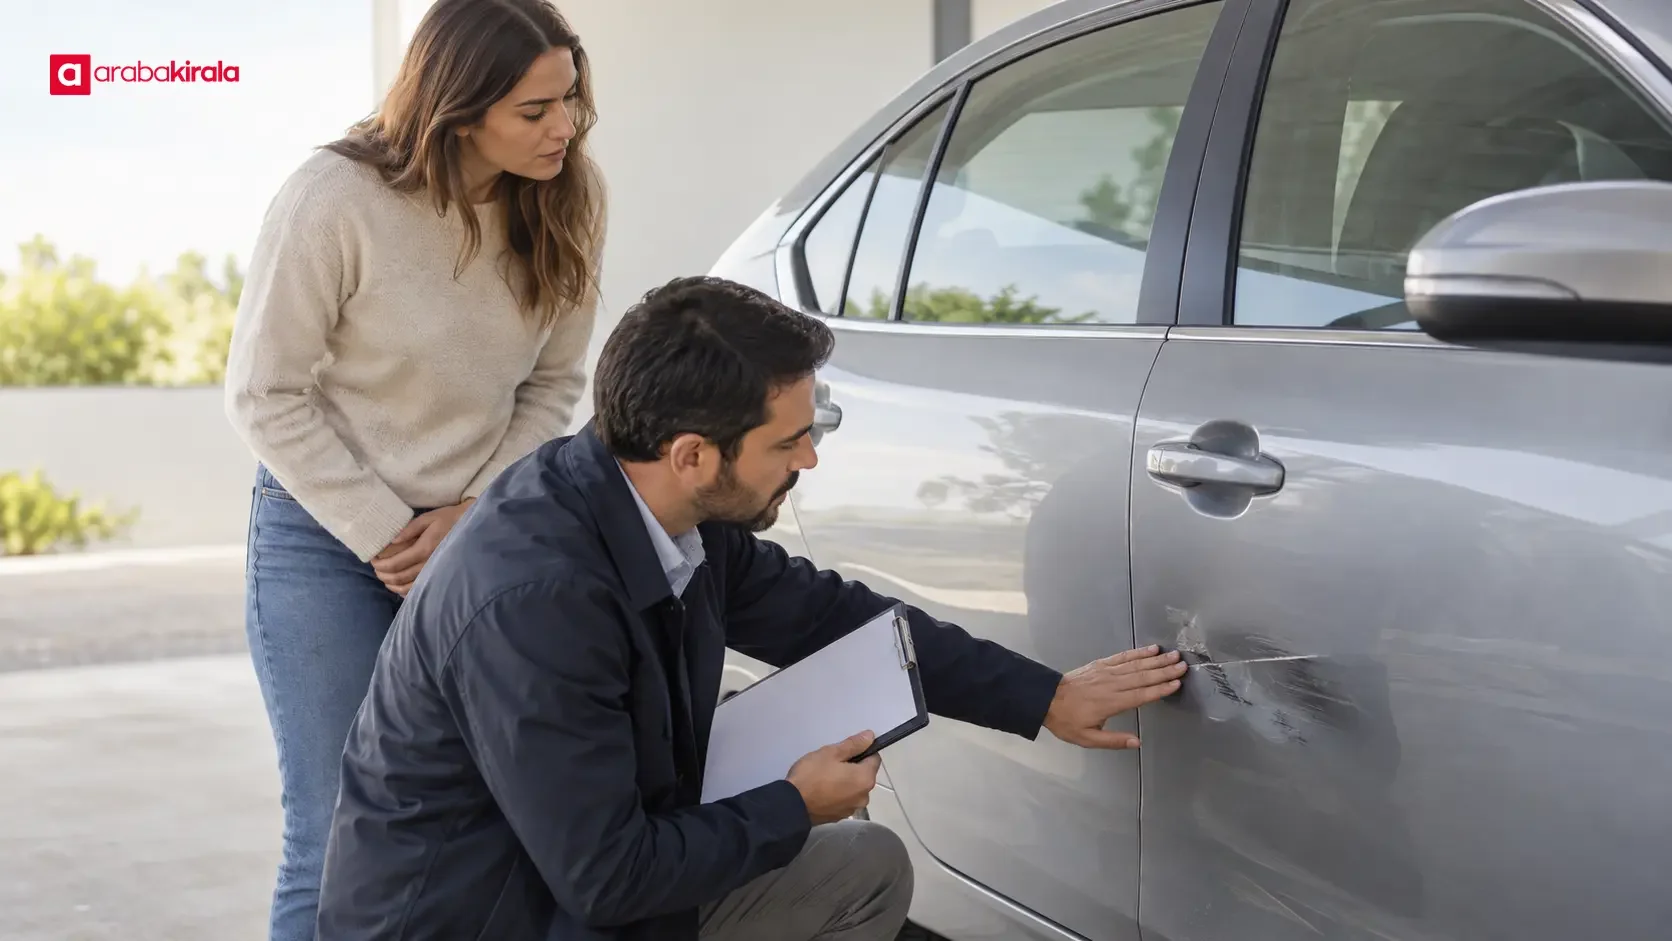
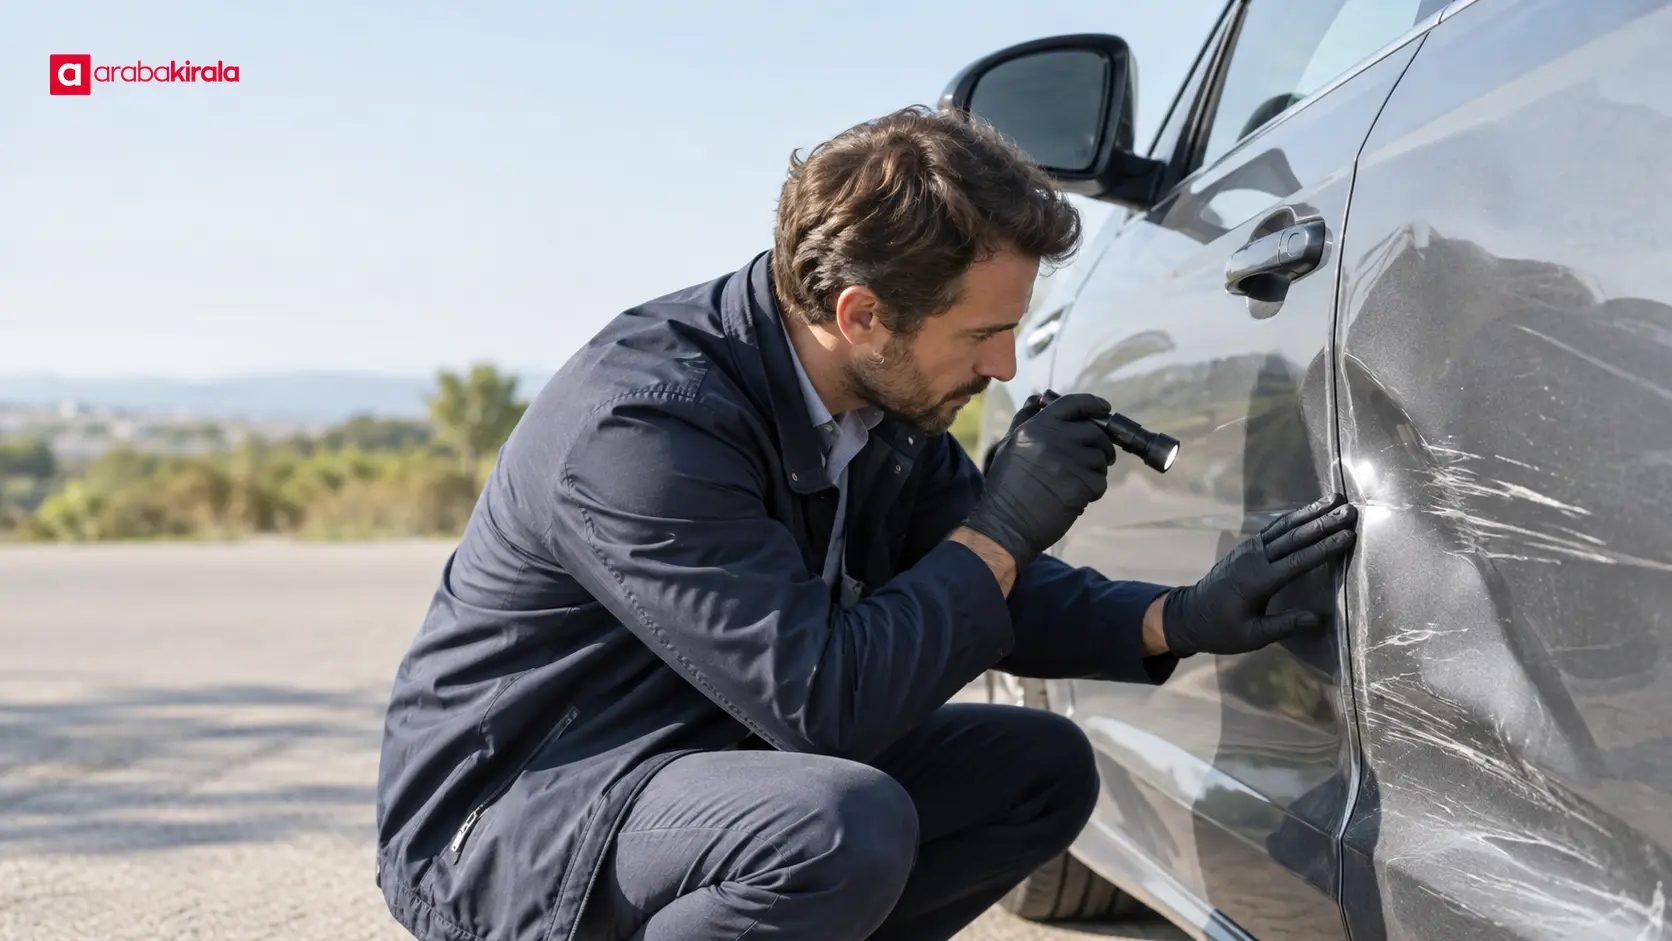
في الضرر الجزئي، ينصب التقييم عادةً على الأجزاء المتضررة والعمل اللازم لإصلاحها. راجع كيفية عرض قطع الغيار وأجور العمل والضرائب المطبقة وطريقة الإصلاح المقترحة في شرح المطالبة. وإذا تضمنت الوثيقة مبلغ تحمل، فتحقق من المبلغ أو النسبة المطبقة والمرحلة التي تدخل فيها في الحساب. قد يترك التحمل جزءًا محددًا من الخسارة المغطاة على عاتق حامل الوثيقة؛ أما التطبيق الدقيق فيحدده نص العقد.
إذا كان الضرر جسيمًا أو لم يُعتبر الإصلاح مجديًا، فقد تختلف طريقة الحساب عن تقييم الإصلاح الجزئي. اقرأ تعريف الخسارة الكلية في الوثيقة، وتاريخ التقييم، وكيف تُراعى حالة السيارة قبل الضرر، وما إذا كانت قيمة الحطام أو المتبقي تؤثر في الحساب. لا تفترض أن هذه المصطلحات تُطبق بالطريقة نفسها في كل وثيقة؛ تحقق من معناها في مستنداتك.
لماذا قد يختلف التعويض عن قيمة السيارة؟
لا يجعل بند قيمة السيارة واقعة غير مشمولة بالتغطية قابلة للتعويض. فقد تتأثر النتيجة بنوع الخسارة المشمولة والضرر المثبت والتحمل وأساس التقييم وطريقة حساب الإصلاح أو الخسارة الكلية في الملف. وقد يكون جزء من الضرر وحده مشمولًا. لذلك اقرأ قيمة السيارة بوصفها عنصرًا من العقد، واربطها ببنود التغطية والدفع.
بنود الوثيقة التي ينبغي مراجعتها معًا
- وصف السيارة: هل تتطابق الشركة والطراز وسنة الصنع والفئة والتجهيزات مع السيارة المؤمن عليها؟
- أساس التقييم: ما التاريخ أو الطريقة المستخدمة لتحديد القيمة؟ وهل تنص الوثيقة على مبلغ ثابت أم على طريقة تقييم أخرى؟
- التغطية والاستثناءات: أي تغطية تنطبق على نوع الضرر، وما الحالات المستثناة؟
- التحمل: على أي مطالبات ينطبق، وفي أي مرحلة من الحساب يُؤخذ في الاعتبار؟
- تقييم الإصلاح: كيف تُحدد قطع الغيار وأجور العمل ونوع القطع البديلة؟
- أحكام الخسارة الكلية: ما معاييرها وتاريخ التقييم وطريقة مراعاة قيمة الحطام أو القيمة المتبقية؟
- الدفع والمستندات: ما المستندات المطلوبة للملف، وما السجلات التي تشرح طريقة الحساب؟
إذا لم تفهم عبارة في الوثيقة، دوّن رقم البند واطلب توضيحًا. حاول أن تعرف أين يظهر هذا التوضيح في نص الوثيقة أو شرح المطالبة المكتوب بدل الاعتماد على ملخص شفهي فقط. وتفيد مطابقة الوثيقة مع مستندات السيارة في اكتشاف أخطاء الوصف مبكرًا.
كيف تتابع ملف المطالبة؟
بعد وقوع الضرر، سجّل التاريخ والمكان وملابسات الواقعة بأكبر قدر ممكن من الدقة. احتفظ بالصور وتقييمات الإصلاح وتقارير الخبراء وسائر المستندات المطلوبة في ملف منظم. وقد تختلف طلبات المستندات باختلاف نوع الضرر وما يحتاج الملف إلى إثباته؛ لذا احصل على القائمة الحالية من الجهة التي تتابع مطالبتك.
عند استلام حساب التعويض، راجع البنود المنفردة إلى جانب الإجمالي. هل يوضح تكلفة الإصلاح المقبولة والعناصر التي اعتُبرت خارج التغطية والتحمل وأي تسوية أخرى كلًّا على حدة؟ إذا بدا الحساب مختلفًا عن تقرير ما، فاسأل عن المستند أو بند الوثيقة الذي يستند إليه العنصر محل الاستفسار. واتبع مسار المراجعة أو الاعتراض الموضح في وثيقتك ومراسلات المطالبة.
مقارنة مستندات التقييم
تحقق من تطابق بيانات السيارة المستخدمة في التقييم مع مستند التسجيل والتجهيزات الفعلية. وإذا أُخذت المسافة المقطوعة أو الأضرار السابقة أو الحالة في الحسبان، فاسأل عن السجلات التي تدعم هذه البيانات. وعند مقارنة تقديرات أُعدت في تواريخ مختلفة، راعِ فارق الزمن؛ فقد تتغير ظروف السوق وحالة السيارة.
استعداد عملي قبل المطالبة
احتفظ بنسخة من الوثيقة وبيانات السيارة وتعليمات التواصل بشأن المطالبات في مكان يسهل الوصول إليه. وتساعد مراجعة جدول التغطية وبنود التحمل ومتطلبات الإبلاغ الأولية على معرفة المعلومات التي قد تحتاج إليها عند وقوع ضرر. لا يضمن هذا الاستعداد نتيجة دفع معينة، لكنه يجعل متابعة الملف أوضح وأسهل.
قبل التجديد أو إصدار وثيقة جديدة، أبلغ عن التغييرات في بيانات السيارة واسأل عن طريقة التعامل مع التجهيزات المضافة. تذكّر أن قيمة السيارة وحد التغطية وحساب المطالبة مفاهيم منفصلة. وإذا تعلق سؤالك ببند محدد أو بملف مطالبة قائم، فاطلب توضيحًا مكتوبًا يستند إلى المستند المعني.
الخلاصة: اقرأ القيمة والتغطية والحساب معًا
لفهم قيمة السيارة في وثيقة التأمين الشامل، راجع وصف السيارة وطريقة التقييم. ولفهم التعويض، اقرأ التغطية والاستثناءات والتحمل وبنود الإصلاح أو الخسارة الكلية معًا. ثم تابع المستندات والأساس الذي يستند إليه كل بند في حساب المطالبة. خطوتك التالية هي تحديد هذه البنود في وثيقتك وطلب شرح مكتوب لأي عبارة غير واضحة من الجهة التي أصدرتها.
الأسئلة الشائعة
هل قيمة السيارة في الوثيقة هي مبلغ التعويض عند المطالبة؟
لا يمكن تحديد التعويض من هذا الرقم وحده. فالنتيجة تعتمد على شمول الواقعة بالتغطية ونوع الضرر وأساس التقييم والتحمل وطريقة حساب المطالبة. اقرأ بند القيمة مع أحكام الدفع.
هل يُحسب تعويض الضرر الجزئي على أساس كامل قيمة السيارة؟
يركز تقييم الضرر الجزئي عادةً على إصلاح الأجزاء المتضررة والتكاليف المرتبطة بذلك. وقد تؤثر التغطية والتحمل أيضًا في النتيجة. راجع كيف حُددت بنود قطع الغيار والعمل في ملف المطالبة.
ما المستندات المهمة في حساب الخسارة الكلية؟
قد تكون شروط الوثيقة ومستندات وصف السيارة وتقرير تقييم الضرر والسجلات المستخدمة في التقييم ذات صلة. اطلب من الجهة التي تتابع الملف قائمة المستندات الخاصة بمطالبتك وشرح دور كل مستند في الحساب.
هل يُخصم مبلغ التحمل من قيمة السيارة؟
تحدد الوثيقة المبلغ أو النسبة التي ينطبق عليها التحمل والمرحلة التي يدخل فيها في الحساب. لا تفترض أن الطريقة واحدة في كل وثيقة؛ قارن بند التحمل بالخصم الموضح في تقييم المطالبة.
ماذا أفعل إذا كانت بيانات السيارة في الوثيقة غير صحيحة؟
تواصل سريعًا مع الجهة التي أصدرت الوثيقة واطلب تصحيحًا مكتوبًا. أرسل المستندات التي تثبت بيانات السيارة الحالية، ثم اطلب توضيحًا مكتوبًا لأثر التصحيح على التقييم والتغطية.
إخلاء المسؤولية القانونية: جميع المحتويات والمقالات والمعلومات الواردة على موقع Araba Kirala مقدمة لأغراض إعلام المستخدمين فقط. لا تشكل أي معلومات منشورة على هذا الموقع نصيحة أو توجيهاً قطعياً. لا تتحمل شركة Araba Kirala Teknoloji A.Ş. ومؤلفوها المسؤولية عن أي أضرار مباشرة أو غير مباشرة قد تنشأ عن تطبيق المعلومات الواردة على الموقع. لجميع أسئلتكم وطلباتكم المتعلقة بتأجير السيارات، يرجى التواصل مع مكاتبنا التي ستستأجرون منها السيارة.