Araç Sigortasında Üçüncü Şahıs Sorumluluğu ve Araç Hasarı Teminatı
Yayın Tarihi: 17 Ekim 2026 • Okuma Süresi: 6 dk. • Son Güncelleme: 17 Ekim 2026
Üçüncü şahıs sorumluluğu ile kiralanan araçtaki hasara ilişkin teminatın neyi ifade ettiğini, nasıl ayrıldığını ve sözleşmede hangi noktaların kontrol edilmesi gerektiğini öğrenin.
İçindekiler
- Üçüncü şahıs sorumluluğu neyi anlatır?
- Araç hasarı teminatı neyi kapsar?
- İki teminat arasındaki temel fark
- Teminat, muafiyet ve sorumluluk aynı şey değildir
- Kiralama öncesinde belgeleri nasıl incelemeli?
- Teslim alırken ve kullanım sırasında kayıt tutma
- Bir hasar veya kaza yaşanırsa
- Kısa özet ve sonraki adım
- Sıkça Sorulan Sorular
Araç sigortasında üçüncü şahıs sorumluluğu, aracın kullanımı sırasında başka kişilere veya onların mallarına verilen zararlarla; araç hasarı teminatı ise kiralanan otomobilin kendisindeki hasarla ilgilidir. Bu rehberde iki kavramın kapsam farkını, teminat belgelerini okurken nelere bakılacağını ve kiralama öncesinde şubeye hangi ayrıntıların sorulacağını öğreneceksiniz.
Üçüncü şahıs sorumluluğu neyi anlatır?
Üçüncü şahıs, sigorta ilişkisindeki sigortalı ve sigortacı dışındaki zarar gören kişiyi ifade eder. Trafikte bir çarpışma yaşandığında başka bir aracın, kişinin ya da üçüncü bir tarafa ait malın zarar görmesi bu başlıkla ilişkilidir. Buradaki temel soru, kiralanan aracın hasar görüp görmediği değil, kullanım sırasında başkasına karşı doğan sorumluluğun hangi koşullarda ele alındığıdır.
Bu kavram tek başına her olayda ödeme yapılacağı anlamına gelmez. Sorumluluğun nasıl belirleneceği, hangi zarar türlerinin kapsama girdiği, limitler, istisnalar ve bildirim adımları ilgili poliçe veya sözleşme metnine göre değişebilir. Bu nedenle “üçüncü şahıs sorumluluğu var” ifadesini, kapsamın tamamını açıklayan bir cümle gibi okumamak gerekir.
Araç hasarı teminatı neyi kapsar?
Araç hasarı teminatı, kiralanan otomobilin kendi üzerinde meydana gelen zararlarla ilgilidir. Kaporta, cam, ayna, far veya araçta bulunan başka bir bölümdeki hasar bu başlık altında değerlendirilebilir; ancak hangi parçaların ve hangi olayların kapsama dahil olduğu belgelere bağlıdır. Teminatın adı benzer olsa bile her sözleşmede aynı sınırlar ve uygulama adımları bulunacağı varsayılamaz.
Araç hasarının varlığı ile bu zararın hangi teminat kapsamında ve hangi tutarda ele alınacağı ayrı konulardır. Örneğin hasarın fotoğrafla kayda alınması, bildirimin zamanında yapılması veya olayla ilgili belge sunulması istenebilir. Bu tür prosedürleri genel kural gibi kabul etmeyin; aracı teslim alacağınız şubeden, kendi rezervasyonunuz için geçerli süreci öğrenin.
İki teminat arasındaki temel fark
En kolay ayrım, zararın kime ait olduğuna bakmaktır. Zarar başka bir kişiye veya onun malına yönelmişse üçüncü şahıs sorumluluğu gündeme gelir. Zarar kiralanan aracın kendisindeyse araç hasarı teminatı incelenir. Aynı olayda her iki tür zarar da oluşabileceğinden, bunları birbirinin yerine geçen güvenceler olarak düşünmemek önemlidir.
- Üçüncü şahıs sorumluluğu: Başka kişilerin veya üçüncü taraf mallarının uğradığı zararlarla ilgili sorumluluk ve kapsam koşullarını açıklar.
- Araç hasarı teminatı: Kiralanan otomobildeki zararın hangi koşullarda ve nasıl ele alınacağını açıklar.
- Birlikte değerlendirme: Olayda hem başka bir araç hem kiralanan araç zarar görmüşse iki başlığın da belgelerdeki koşulları ayrı ayrı incelenebilir.
Bu ayrım, “sigorta var mı?” sorusundan daha kullanışlı sorular sormanıza yardım eder: Hangi tarafın zararı konuşuluyor, hangi teminat belgesi bunu düzenliyor, kapsamın sınırı nedir ve olay halinde hangi adımlar izlenmeli?
Teminat, muafiyet ve sorumluluk aynı şey değildir
Teminat, belirli koşullar gerçekleştiğinde hangi zarar türünün sigorta veya sözleşme çerçevesinde ele alınacağını anlatır. Muafiyet, teminat devreye girse bile belirli bir bölümün kullanıcıya ait olabileceğini ifade eden bir kavramdır. Sorumluluk ise olayın sonuçları bakımından kimin ne ölçüde yükümlü olduğuyla ilgilidir. Bu terimler birbirine yakın görünse de aynı soruyu yanıtlamaz.
Belgede “hasar teminatı” yazması, her hasarın otomatik biçimde karşılanacağı veya sürücünün hiçbir tutardan sorumlu olmayacağı sonucunu doğurmaz. Tersine, bir tutar veya muafiyet ifadesi görmek de tek başına tüm hasarların kapsam dışında olduğu anlamına gelmez. İstisnaları, limitleri, olası kullanıcı payını ve bildirim koşullarını birlikte okuyun.
Kiralama öncesinde belgeleri nasıl incelemeli?
Rezervasyon ya da teslim aşamasında size sunulan sigorta ve kiralama belgelerinin adlarını ve hangi belgeye öncelik verileceğini netleştirin. Özellikle aşağıdaki noktaları okuyup anlamadığınız terimlerin açıklamasını isteyin:
- Üçüncü kişilere veya mallarına verilen zararların kapsamı ve varsa limitler nasıl belirtilmiş?
- Kiralanan aracın hasarı için hangi olaylar veya parçalar kapsamda sayılmış, hangi istisnalar yazılmış?
- Muafiyet ya da kullanıcıya ait olabilecek bir tutar var mı; varsa hangi durumda uygulanıyor?
- Bir olayda kimin aranacağı, ne kadar sürede bildirim yapılacağı ve hangi belgelerin isteneceği nerede açıklanıyor?
- Yol yardımı, çekici, cam veya lastik gibi konular varsa bunlar teminat belgesinde mi, ayrı bir hizmette mi düzenlenmiş?
- Rezervasyon özetindeki açıklamalarla teslimde sunulan belgeler arasında fark varsa hangi metnin geçerli olduğu nasıl belirleniyor?
Bu sorular bir şirket koşulunu varsaymaz; satın aldığınız hizmetin belgelerini anlamanızı sağlar. Belirsiz kalan nokta şubeye veya rezervasyon yetkilisine özgüyse aracı kiralayacağınız yerden yazılı açıklama istemek, sonradan farklı yorumları önlemeye yardımcı olur.
Teslim alırken ve kullanım sırasında kayıt tutma
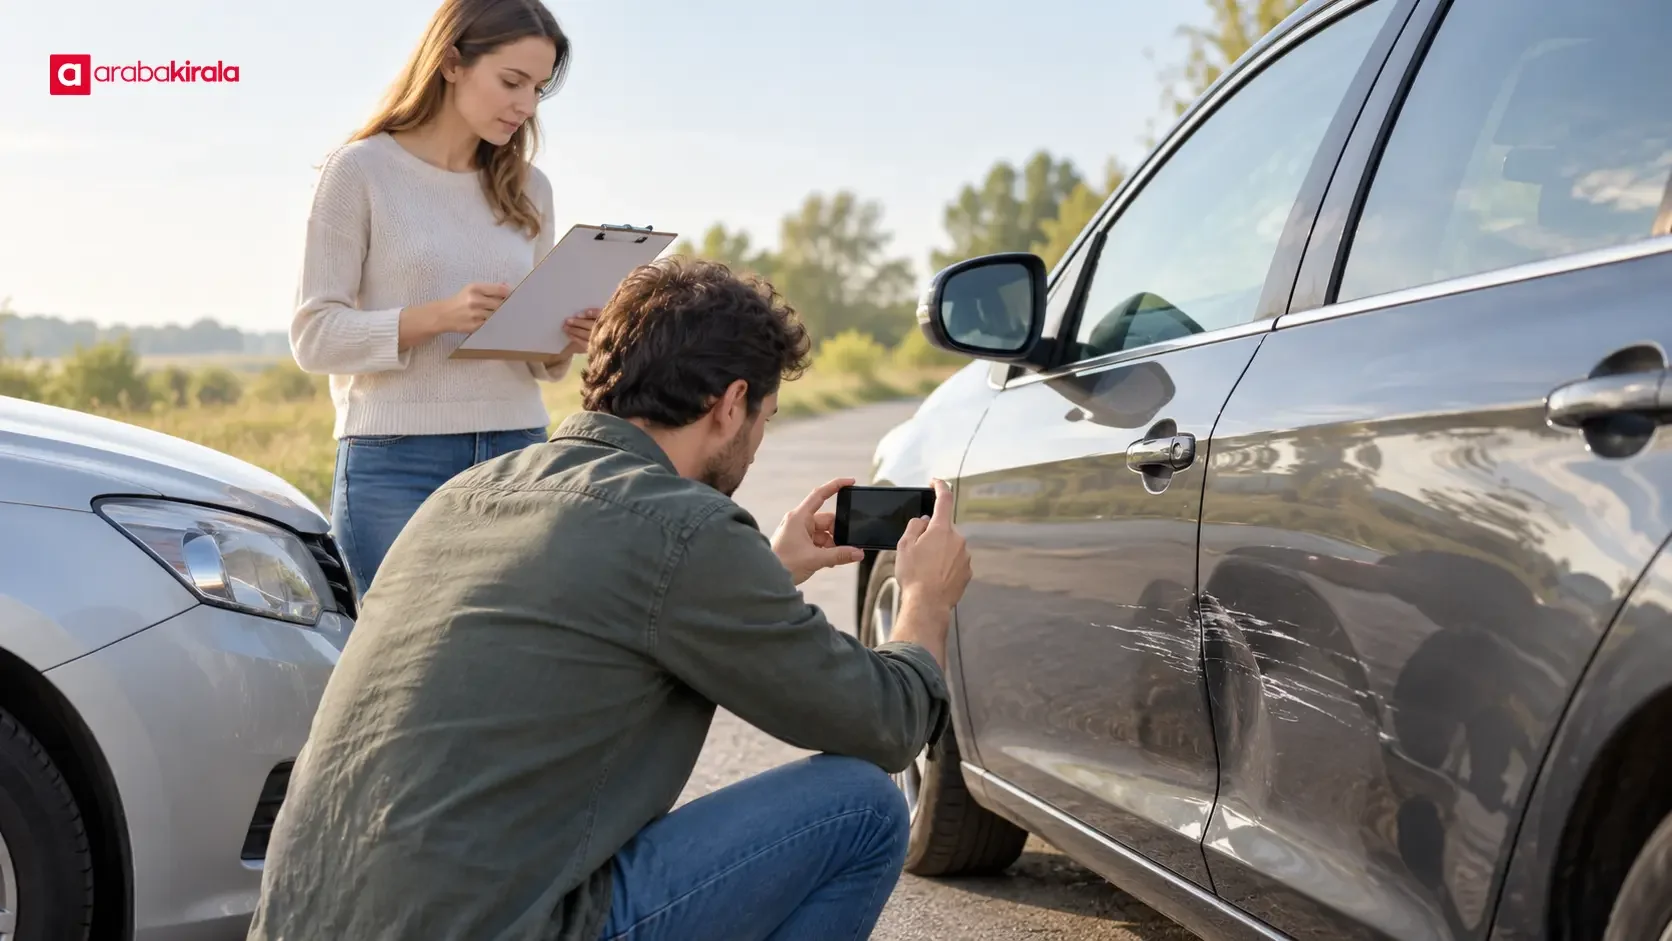
Aracı teslim alırken dış yüzeyi, camları, aynaları, tekerlekleri ve iç mekânı dikkatle gözden geçirin. Mevcut bir çizik, çatlak veya başka bir belirti varsa, teslim kayıtlarında doğru biçimde yer aldığını kontrol edin. Fotoğraf çekmek, aracın teslim anındaki durumunu hatırlamaya yardımcı olabilir; ancak fotoğrafın resmi kayıt yerine geçip geçmediğini ve kayıt yöntemini şubeden öğrenin.
Kilometre göstergesi ve yakıt seviyesi gibi teslim bilgilerini teslim formuyla karşılaştırın. Bunlar sigorta kapsamını belirlemez; aracın başlangıç ve bitiş durumunu kayıtla eşleştirmeyi kolaylaştırır. Araçta bir uyarı lambası yanıyorsa, yeni bir ses duyuluyorsa veya sürüşü etkileyen bir sorun fark ediyorsanız güvenli bir noktada durup kiralama ofisine bilgi verin.
Bir hasar veya kaza yaşanırsa
Öncelik kişilerin güvenliğidir. Trafiği tehlikeye sokmadan güvenli bir konuma geçin ve gerekiyorsa acil yardım çağırın. Olay yerinde güvenli biçimde mümkünse araçların konumunu ve görünen hasarı kayda alın; ancak fotoğraf veya belge toplamak için kendinizi ya da başkalarını tehlikeye atmayın.
Ardından kiralama belgelerinde yer alan bildirim kanalını kullanarak şubeye haber verin ve yönlendirmeleri izleyin. Olayın üçüncü kişilere verdiği zarar ile kiralanan araçtaki hasarı ayrı ayrı anlatın. Resmi rapor, tutanak veya başka bir belgenin gerekip gerekmediğini olayın koşulları ve yürürlükteki resmi yönlendirmeler belirleyebilir; burada tek bir prosedür her durum için geçerliymiş gibi sunulamaz.
Kısa özet ve sonraki adım
Üçüncü şahıs sorumluluğu başkalarına verilen zararı, araç hasarı teminatı kiralanan otomobildeki zararı ele alır. Bir olayda ikisi birlikte gündeme gelebilir. Teminat adından hareketle limit, muafiyet, istisna veya ödeme garantisi çıkarmayın; bunları size sunulan belgelerde arayın. Rezervasyon öncesinde kapsamı ve bildirim sürecini okuyun, teslimde araç durumunu kayıtla karşılaştırın ve şubeye özgü ayrıntıları kiralayacağınız ofisten netleştirin.
Sıkça Sorulan Sorular
Üçüncü şahıs sorumluluğu kiralanan araçtaki hasarı karşılar mı?
Bu ifade esas olarak başka kişilere veya onların mallarına verilen zararlarla ilgilidir. Kiralanan aracın kendi hasarı ayrı bir teminat ya da sözleşme bölümü kapsamında ele alınabilir. Kesin kapsam için belgelerdeki tanımları ve istisnaları kontrol edin.
Araç hasarı teminatı her çizik ve parça için geçerli midir?
Bu, ilgili belgede yazan kapsam ve istisnalara bağlıdır. Teminat adının tek başına her parçayı ve her oluş biçimini kapsadığı varsayılamaz. Teslim öncesinde özellikle cam, lastik, ayna ve kaporta gibi parçaların nasıl düzenlendiğini sorun.
Muafiyet varsa sigorta hiç işe yaramaz mı?
Hayır. Muafiyet, belirli koşullarda kullanıcının üzerinde kalabilecek bölümü anlatır; teminatın tümüyle geçersiz olduğu anlamına gelmez. Uygulanma koşulunu ve tutarın nasıl hesaplandığını belgelerden öğrenin.
Kazadan sonra ilk olarak ne yapmalıyım?
Önce kişilerin güvenliğini sağlayın ve gerekiyorsa acil yardım çağırın. Ardından kiralama belgelerindeki bildirim kanalından şubeye haber verin. Olay yerine ilişkin resmi yönlendirmeleri izleyin ve istenen kayıtları güvenli biçimde oluşturun.
Teslimdeki mevcut hasarı nasıl kayıt altına almalıyım?
Hasarın teslim formunda yer aldığını kontrol edin ve varsa kayıt yöntemini şubeden öğrenin. Fotoğraf, mevcut durumu hatırlamaya destek olabilir; resmi teslim kaydının yerine geçip geçmediğini varsaymayın.
Rezervasyondan önce hangi soruyu mutlaka sormalıyım?
Üçüncü şahıs zararları ile kiralanan araç hasarının hangi belgelerde düzenlendiğini, muafiyet veya limit bulunup bulunmadığını ve olay bildirim adımlarını sorun. Bu noktalar açıklandığında, teminatın adından çıkarım yapmak yerine gerçek koşulları değerlendirebilirsiniz.
Yasal Uyarı: Araba Kirala web sitesi üzerinde yer alan tüm içerikler, yazılar ve bilgiler yalnızca kullanıcıları bilgilendirme amaçlıdır. Bu adreste paylaşılan hiçbir bilgi kesin tavsiye veya yönlendirme niteliği taşımamaktadır. Sitedeki bilgilerin uygulanması sonucunda doğabilecek doğrudan veya dolaylı zararlardan Araba Kirala Teknoloji A.Ş. ve yazarları sorumlu tutulamaz. Araç kiralama ile ilgili olarak tüm soru ve taleplerini kiralama yapacağınız ofislerimiz üzerinden öğrenebilirsiniz.