İhtiyari Mali Sorumluluk Teminatı Hangi Zararları Karşılar?
Yayın Tarihi: 16 Ekim 2026 • Okuma Süresi: 7 dk. • Son Güncelleme: 16 Ekim 2026
İhtiyari mali sorumluluk teminatının zorunlu trafik sigortasıyla ilişkisini, hangi üçüncü kişi zararlarına yönelik olduğunu ve poliçede hangi kapsam ve limitlerin kontrol edilmesi gerektiğini öğrenin.
İçindekiler
- İhtiyari mali sorumluluk teminatı nedir?
- Hangi zarar taleplerine yöneliktir?
- Maddi zarar ve bedensel zarar ayrımı
- Manevi tazminat konusu
- Zorunlu trafik sigortasıyla farkı nedir?
- İMM kendi aracınızın hasarını karşılar mı?
- Kiralık araçta neyi kontrol etmek gerekir?
- Poliçedeki limit ve ifadeler nasıl okunur?
- Özet: karar vermeden önce kapsamı netleştirin
- Sıkça Sorulan Sorular
İhtiyari mali sorumluluk teminatı, motorlu aracın kullanılmasından doğan ve sürücü ya da araç işleteniyle ilgili hukuki sorumluluk bakımından, poliçede belirtilen koşullar içinde zorunlu trafik sigortası limitlerini aşan kısmı karşılamaya yönelik ek bir sigorta teminatıdır. Bu rehberde hangi zarar taleplerinin gündeme gelebileceğini, trafik sigortasıyla arasındaki farkı ve poliçe ya da kiralama belgelerinde hangi noktaların kontrol edilmesi gerektiğini bulacaksınız.
İhtiyari mali sorumluluk teminatı nedir?
İhtiyari mali sorumluluk (İMM), aracın kullanımı sırasında üçüncü kişilerin uğradığı zararlar nedeniyle sigortalıya yöneltilebilecek hukuki sorumluluk taleplerine karşı düzenlenir. “İhtiyari” sözcüğü, bu teminatın zorunlu trafik sigortasından ayrı ve poliçe kapsamına bağlı olduğunu anlatır. Temel işlevi, ilgili talep zorunlu trafik sigortasının karşılayabileceği sınırın üzerinde kaldığında, poliçede yazan teminat kapsamı ve limite kadar ek koruma sağlamaktır.
Bu, gerçekleşen her kazada her türlü zararın otomatik olarak ödeneceği anlamına gelmez. Sorumluluğun bulunması, talebin sigorta kapsamına girmesi, poliçe şartları ve uygulanacak limitler birlikte değerlendirilir. İMM’yi anlamanın pratik yolu, onu “zarar ne olursa olsun karşılayan bir paket” gibi değil, belirli bir sorumluluk talebi için sınırları yazılı bir güvence olarak görmektir.
Hangi zarar taleplerine yöneliktir?
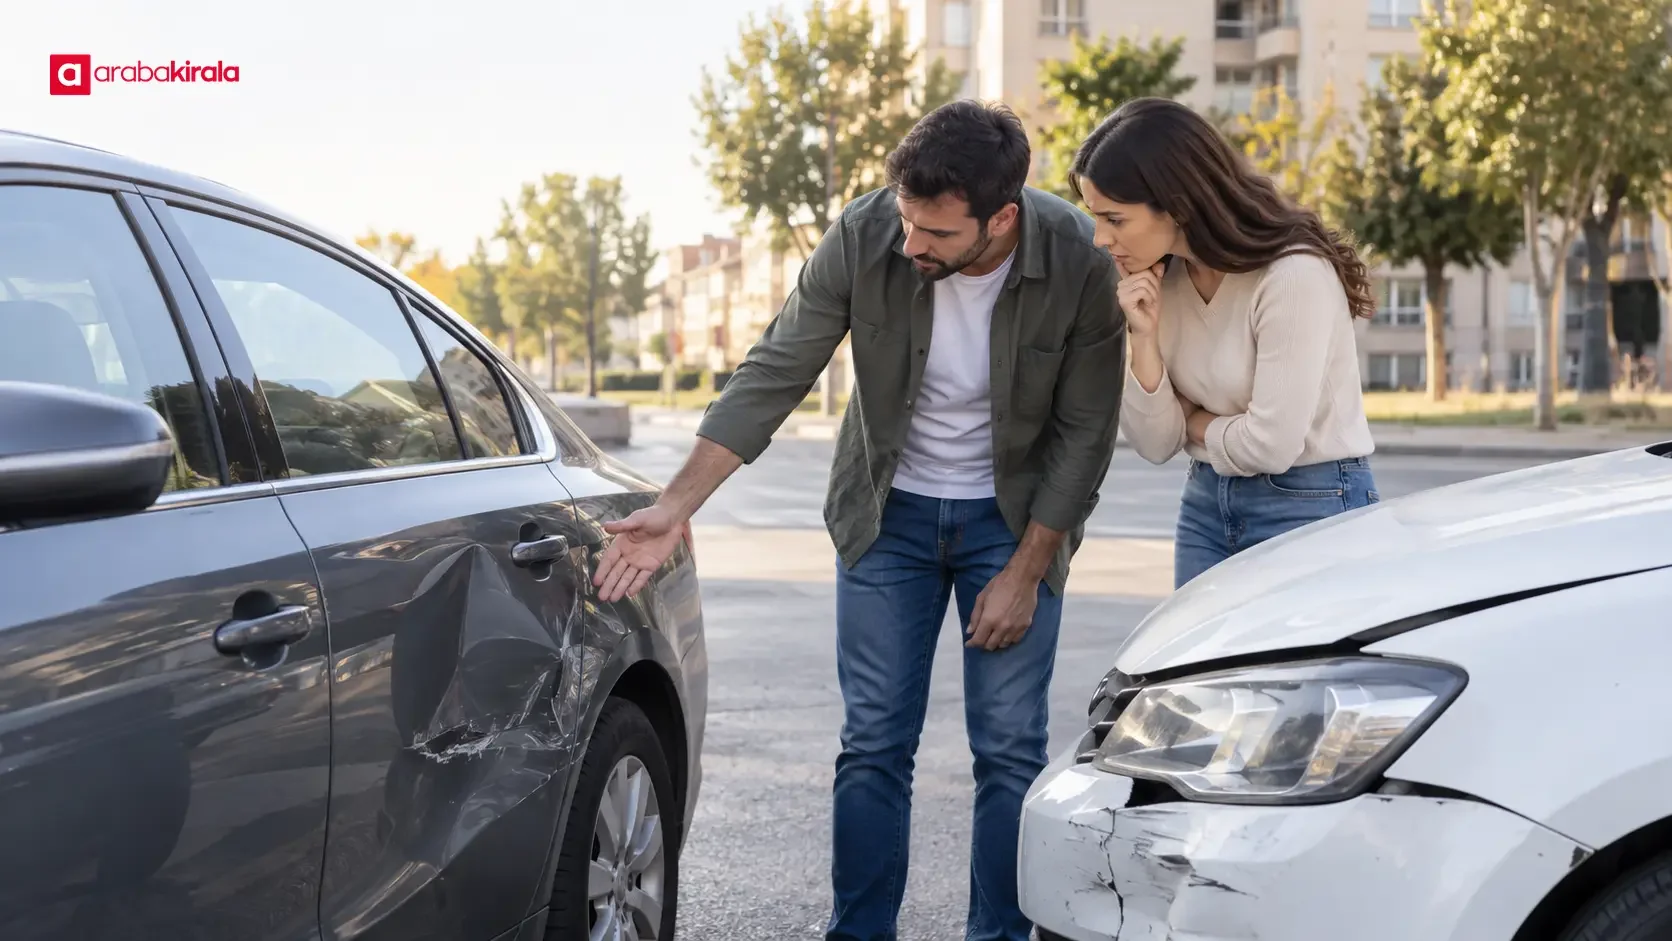
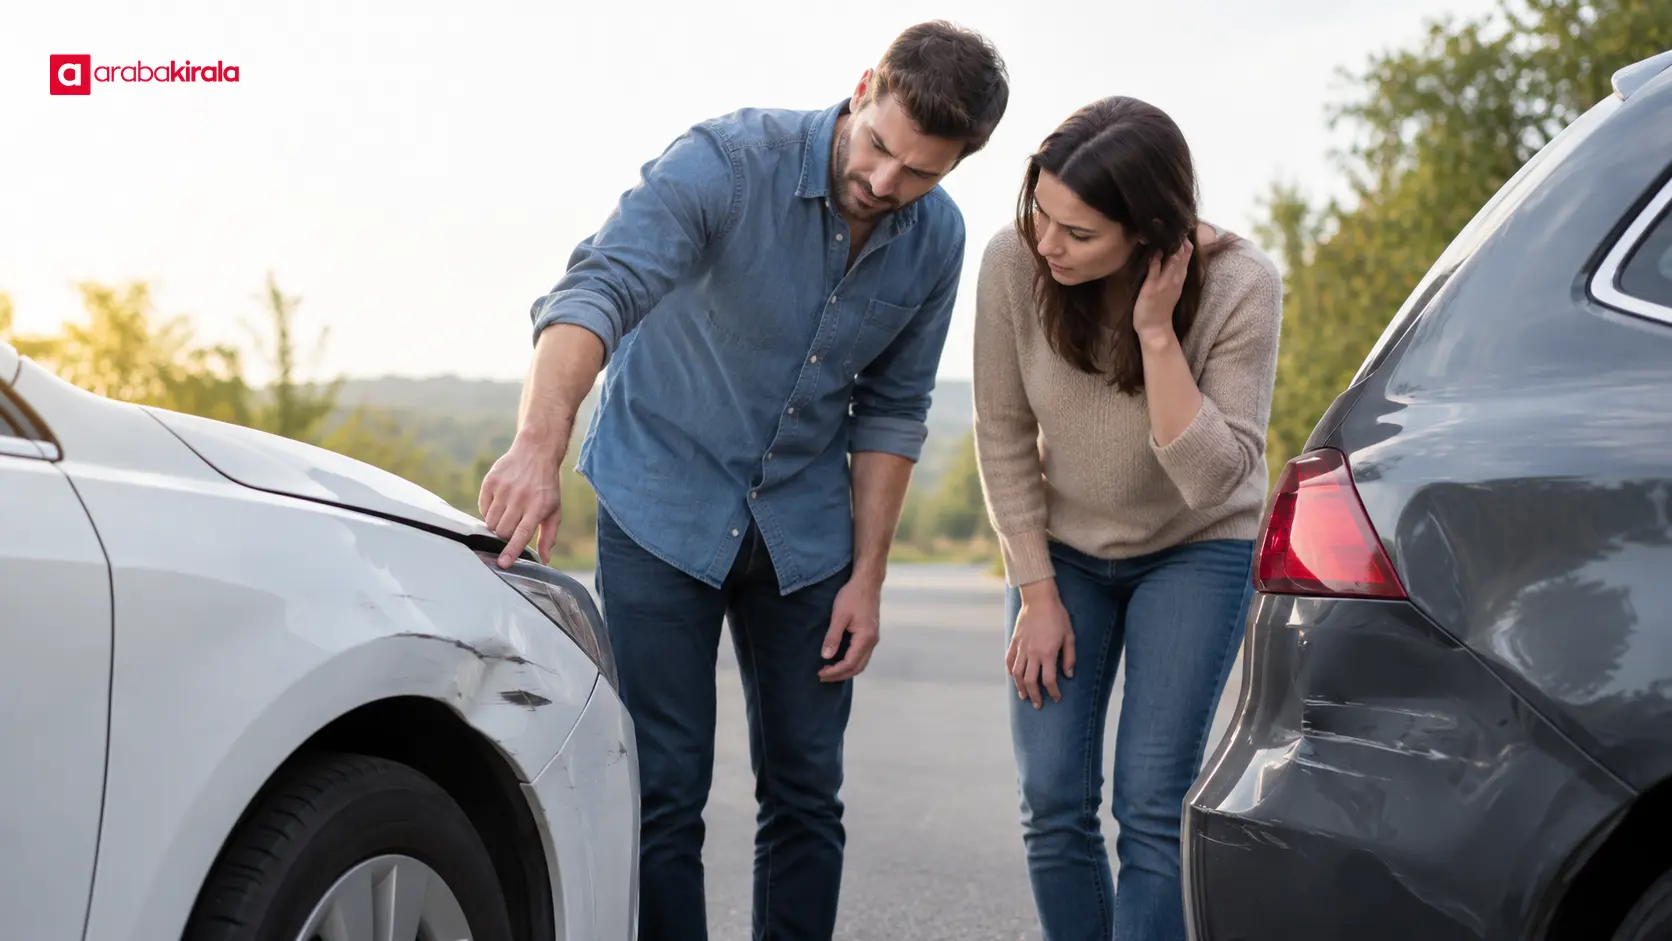
İMM, başka kişilerin uğradığı zararlarla ilgili sorumluluk taleplerine odaklanır. Bunlar, olayın niteliğine ve poliçe kapsamına bağlı olarak, başka bir aracın veya üçüncü kişiye ait bir malın hasarı ya da kişilerin yaralanması veya ölümüyle bağlantılı talepler olabilir. Örneğin kazaya karışan diğer aracın onarımına ilişkin bir talep, maddi zarar başlığı altında değerlendirilir; yaralanma veya ölümle ilişkili talepler ise bedensel zarar konusudur. Her olayın kusur, zarar ve kapsam değerlendirmesi kendi koşulları içinde yapılır.
Teminatın önemli bir özelliği, üçüncü kişinin zararına ilişkin sorumlulukla sınırlı olmasıdır. Kiralanan aracın kendi hasarının, sürücünün kişisel eşyalarının veya sürücünün kendi sağlık giderlerinin İMM kapsamında olduğunu varsaymayın. Bu tür konular farklı teminatlarla veya başka düzenlemelerle ele alınabilir. Belge üzerinde teminatın adı ve kapsamı açıkça görülmeden, bir korumanın diğerinin yerine geçtiği sonucuna varmak doğru olmaz.
Maddi zarar ve bedensel zarar ayrımı
Maddi zarar, üçüncü kişiye ait araç ya da başka bir mal üzerindeki zararla ilişkilidir. Bedensel zarar ise yaralanma veya ölümden kaynaklanan talepleri ifade eder. Poliçeler bu zarar türlerini ayrı limitlerle düzenleyebilir ya da limit yapısını farklı biçimde kurabilir. Sadece toplam bir tutara bakmak, her zarar başlığına uygulanabilecek alt sınırları gözden kaçırabilir. Bu nedenle poliçede “kişi başına”, “kaza başına” veya “maddi zarar” gibi limit ifadelerinin nasıl kullanıldığına bakın.
Manevi tazminat konusu
Manevi tazminat taleplerinin kapsamı ayrıca kontrol edilmelidir. İMM Genel Şartlarında bu taleplerin ek sözleşmeyle teminat kapsamına alınabileceği belirtilir. Dolayısıyla İMM bulunduğunu görmek, manevi tazminatın da mutlaka teminat altında olduğu sonucunu vermez. Poliçede veya ek belgede bu teminatın yer alıp almadığını, varsa hangi limit ve koşullarla düzenlendiğini okuyun.
Zorunlu trafik sigortasıyla farkı nedir?
Zorunlu trafik sigortası, motorlu aracın işletilmesinden doğan belirli üçüncü kişi zararlarına ilişkin sorumluluğu mevzuat ve poliçe genel şartları çerçevesinde, olay tarihindeki limitlerle karşılar. İMM ise poliçede teminat kapsamına alınan sorumluluk talepleri bakımından, trafik sigortası limitlerinin üzerindeki kısım için ek güvence sağlayabilir. Kısaca trafik sigortası temel zorunlu teminatı, İMM ise yazılı kapsam ve limitlere bağlı ek sorumluluk katmanını ifade eder.
Bu ilişkiyi bir ödeme garantisi gibi düşünmemek gerekir: Önce talebin niteliği ve sorumluluk değerlendirilir, sonra ilgili zorunlu teminat ve İMM poliçesinin hükümleri incelenir. İMM limiti, zorunlu sigorta limitini veya her durumda ortaya çıkabilecek zararı sınırsız biçimde karşılamaz. Poliçede yazan üst sınır, kapsam dışı durumlar ve varsa özel hükümler belirleyicidir.
İMM kendi aracınızın hasarını karşılar mı?
İMM’nin temel konusu sigortalının üçüncü kişilere karşı mali sorumluluğudur. Bu nedenle kendi kullandığınız aracın hasarını karşılayan kasko veya kiralama sırasında düzenlenen araç hasarına ilişkin bir korumayla aynı şey değildir. Benzer biçimde, üçüncü kişinin zararına ilişkin teminatın bulunması, kiralanan araçta oluşan her hasarın kullanıcıya yansıtılmayacağı anlamına gelmez. Kiralık araçta hangi risklerin hangi belgeyle ele alındığını ayrı ayrı inceleyin.
Bu ayrım, özellikle kiralama öncesinde yararlıdır: “Sigorta var mı?” sorusu tek başına kapsamı açıklamaz. Belgenin hangi araca, hangi sorumluluğa ve hangi zarar türüne yönelik olduğunu; muafiyet, limit ve kapsam dışı hallerin nasıl tanımlandığını öğrenin. Bir teminatın adı benzer olsa bile, poliçe ve kiralama koşulları farklı işlevler taşıyabilir.
Kiralık araçta neyi kontrol etmek gerekir?
Kiralama planında sigorta kapsamını anlamak için rezervasyon veya teslim belgelerindeki açık ifadeleri okuyun. Araçla birlikte sunulan teminatın İMM içerip içermediğini, teminatın kimin sorumluluğuyla bağlantılı olduğunu ve hangi zarar başlıklarını kapsadığını kontrol edin. Belgede anlaşılmayan bir ifade varsa, aracı kiralayacağınız şubeden açıklama isteyin; başka bir araç ya da başka bir poliçeye ait koşulları kiralayacağınız araca uygulamayın.
- İMM’nin sunulan teminatlar arasında açıkça yer alıp almadığına bakın.
- Teminatın hangi kişi veya araçla ilişkili sorumluluk için düzenlendiğini netleştirin.
- Maddi ve bedensel zarar limitlerinin ayrı gösterilip gösterilmediğini inceleyin.
- Manevi tazminatın teminat kapsamında olup olmadığını ayrıca kontrol edin.
- Muafiyet, istisna ve bildirim ya da belge gerekliliklerinin yazılı açıklamasını okuyun.
- Kiralık aracın kendi hasarına ilişkin korumayı İMM’den ayrı değerlendirin.
Bu kontrol, olası bir kazada neyin teminat altında olacağını önceden anlamaya yardımcı olur; teminatın varlığı güvenli sürüşün yerini tutmaz. Trafik kurallarına uymak, aracı dikkatli kullanmak ve bir olay olduğunda güvenliğinizi sağladıktan sonra ilgili bildirim adımlarını izlemek önemlidir. Kaza halinde hangi kayıtların ve belgelerin gerektiği, ilgili sigorta ve kiralama belgelerine göre değişebilir; tereddüt oluşursa aracı teslim aldığınız şubeye başvurun.
Poliçedeki limit ve ifadeler nasıl okunur?
Limit, sigortacının belirli teminat için sorumluluğunun poliçede yazılı üst sınırını gösterir. “Kişi başına” veya “kaza başına” ifadeleri, sınırın hangi ölçekte uygulandığını anlamaya yarar. Tek bir yüksek toplam tutar görmek, bütün zarar türlerinin aynı tutarla ve aynı koşullarla karşılanacağı anlamına gelmeyebilir. Alt limitler, ek sözleşmeler ve genel şartlarla birlikte değerlendirme yapılmalıdır.
Poliçede teminatın hangi ülkede geçerli olduğu, hangi aracın kullanımına bağlandığı ve hangi durumların kapsam dışında kaldığı gibi hükümler de bulunabilir. Sözlü özetle yetinmek yerine poliçe ya da teminat belgesinin yazılı halini inceleyin. Terimleri anlamakta güçlük çekiyorsanız, belgedeki ifadeyi göstererek sigorta veya kiralama yetkilisinden açıklama isteyin ve cevabın kapsamla tutarlı olduğundan emin olun.
Özet: karar vermeden önce kapsamı netleştirin
İhtiyari mali sorumluluk teminatı, motorlu aracın kullanımıyla bağlantılı üçüncü kişi zararlarına yönelik sorumlulukta, poliçede tanımlanan kapsam ve limitler dahilinde trafik sigortası limitlerinin üzerindeki kısım için ek güvence sağlayabilir. Kendi aracınızın hasarıyla aynı teminat değildir; manevi tazminatın dahil olup olmadığı da ayrıca doğrulanmalıdır. Sonraki adım olarak, kiralama belgelerindeki teminat adını, zarar türlerini, limitleri ve istisnaları okuyun; şubeye yalnızca o araca ve rezervasyona özgü, belgede açıklanmayan ayrıntıları sorun.
Sıkça Sorulan Sorular
İMM teminatı trafik sigortasının yerine geçer mi?
Hayır. İMM, zorunlu trafik sigortasından ayrı bir teminattır. Poliçede kapsama alınan sorumluluk talepleri bakımından trafik sigortası limitlerinin üzerindeki kısım için ek güvence sağlayabilir; kendi limit ve koşulları vardır.
İMM karşı tarafın araç hasarını karşılar mı?
Üçüncü kişiye ait araç hasarı, sorumluluk ve poliçe kapsamı şartları oluştuğunda maddi zarar talebi olarak değerlendirilebilir. Ödeme kararı, kusur ve zarar değerlendirmesine, poliçedeki kapsama ve limitlere bağlıdır.
İMM benim kiraladığım araçtaki hasarı öder mi?
İMM’nin amacı üçüncü kişilere karşı mali sorumluluk talepleridir; kiralanan aracın kendi hasarıyla aynı korumayı ifade etmez. Kiralama belgelerinde araç hasarına ilişkin teminatı ayrı inceleyin.
Manevi tazminat İMM kapsamında mıdır?
Her poliçede otomatik olarak bulunduğu varsayılamaz. Genel şartlarda manevi tazminat taleplerinin ek sözleşmeyle teminata alınabileceği belirtilir; poliçe veya ek belgedeki açık hükmü kontrol edin.
İMM limiti ne anlama gelir?
Limit, teminat altındaki talepler için poliçede belirtilen üst sınırı anlatır. Limitin kişi veya kaza bazında nasıl uygulandığını ve zarar türleri için ayrı alt limit bulunup bulunmadığını belge üzerinden kontrol edin.
Kiralık araçta İMM olup olmadığını nasıl öğrenebilirim?
Rezervasyon ve teslim belgelerindeki teminat bölümünü inceleyin. İMM’nin kapsamı, limitleri ya da hangi araca bağlı olduğu açık değilse, aracı kiralayacağınız şubeden yazılı belgede belirtilen koşullar için açıklama isteyin.
Yasal Uyarı: Araba Kirala web sitesi üzerinde yer alan tüm içerikler, yazılar ve bilgiler yalnızca kullanıcıları bilgilendirme amaçlıdır. Bu adreste paylaşılan hiçbir bilgi kesin tavsiye veya yönlendirme niteliği taşımamaktadır. Sitedeki bilgilerin uygulanması sonucunda doğabilecek doğrudan veya dolaylı zararlardan Araba Kirala Teknoloji A.Ş. ve yazarları sorumlu tutulamaz. Araç kiralama ile ilgili olarak tüm soru ve taleplerini kiralama yapacağınız ofislerimiz üzerinden öğrenebilirsiniz.