Araç Sigortasında Hasar Bildirimi İçin Poliçede Kontrol Edilecekler
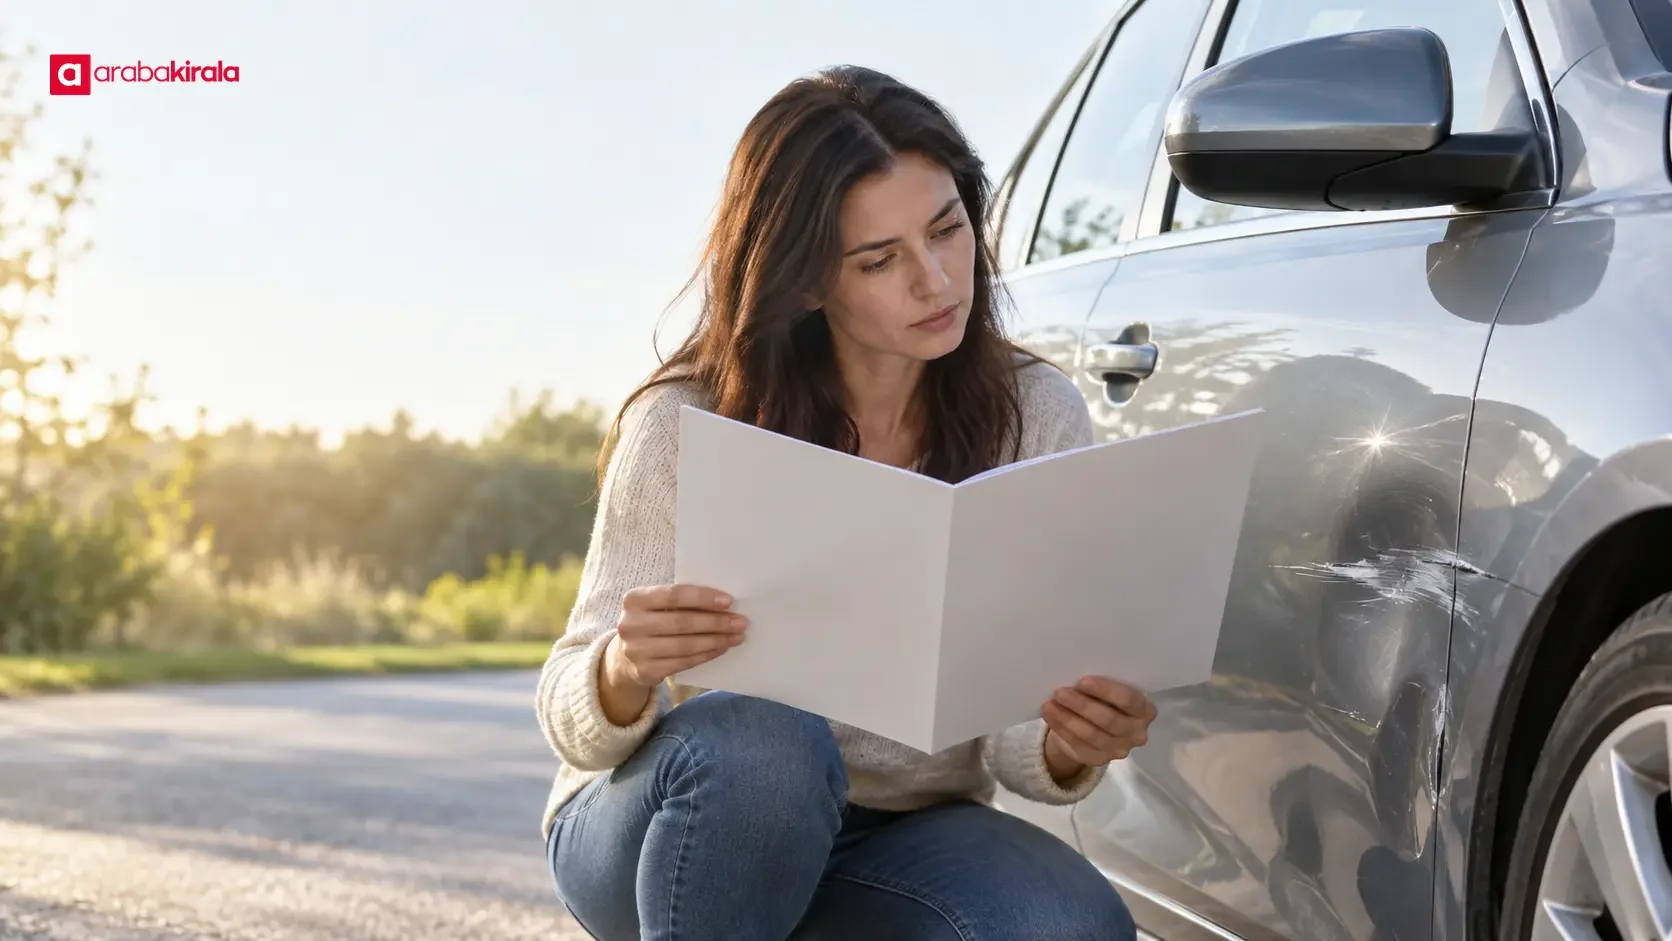
Araç sigortası hasar bildirimi hazırlarken poliçedeki bilgileri olayın ayrıntılarıyla birlikte kontrol etmek, doğru kanaldan ve eksiksiz başvuru yapmaya yardımcı olur. Poliçe, teminatların kapsamını ve uygulanabilecek koşulları tanımlar; her hasarın otomatik olarak karşılanacağı anlamına gelmez. Bu nedenle ilk bakışta yalnızca poliçe numarasını bulmakla yetinmeyin. Sigortalı araç, teminat, istisna, muafiyet, bildirim süresi ve istenebilecek belgeler gibi başlıkları olay özelinde okuyun.
Önce doğru poliçeyi ve sigortalı aracı doğrulayın
Poliçenin üzerindeki sigortalı kişi ya da kuruluş bilgilerini, araç plakasını, marka ve model tanımını ve poliçe numarasını hasar gören araçla karşılaştırın. Birden fazla araç veya poliçe belgesi bulunan kişilerde yanlış belge üzerinden işlem başlatmak yazışmaları uzatabilir. Plaka ya da araç bilgisi yanlış görünüyorsa, belgedeki düzenleyen kurum veya sigorta şirketinin resmi iletişim kanalından düzeltme ve izlenecek işlem hakkında bilgi alın. Poliçede yer alan kimlik ve iletişim bilgileri de başvuru sırasında kullanılabilir; güncel olup olmadıklarını kontrol edin.
Poliçenin başlangıç ve bitiş tarihlerini, ayrıca olay tarihini dikkate alın. Hasarın meydana geldiği günün poliçe dönemi içinde olup olmadığını belgeden doğrulayın. Yenileme, zeyilname veya ek belge varsa yalnızca eski poliçeyi okumak yeterli olmayabilir. Sonradan düzenlenen eklerin hangi bilgiyi değiştirdiğini ve hangi tarihte geçerli olduğunu kontrol edin. Belgelerde tutarsızlık varsa bunu kendiniz yorumlayarak kapatmak yerine ilgili sigorta kanalına açıkça sorun.
Hasarın türüyle ilgili teminatı bulun
Poliçede teminat adı kadar teminatın açıklaması da önemlidir. Olayın kendi aracınızda mı, başka bir araçta mı, camda mı, hırsızlıkta mı yoksa doğal olay nedeniyle mi hasar oluşturduğunu belirleyin; ardından bu hasar türüyle ilgili başlığı bulun. Teminat isimleri ve kapsamları poliçe ürününe ve metnine göre değişebilir. Bir başlığın poliçede bulunması, olayın tüm sonuçlarının koşulsuz karşılanacağı anlamına gelmez. Kapsam açıklamasını, limit veya alt limit belirtilmişse bunları, istisnaları ve uygulanma koşullarını birlikte okuyun.
Üçüncü kişilere verilen zararlarla sigortalı aracın kendi hasarına ilişkin teminatları birbirinden ayırın. Bunlar farklı riskleri ele alabilir ve birinin bulunması diğerinin de bulunduğu anlamına gelmez. Kaza tek bir olay olsa bile başvuru konusu birden fazla zarar kalemi içerebilir. Örneğin araçtaki hasar ile taşınan eşyanın zarar görmesi poliçede farklı şekilde değerlendirilebilir. Her kalem için hangi teminatın uygulanabileceğini ve hangi belgenin gerekli olduğunu sigorta şirketine veya yetkili hasar kanalına sorun.
İstisnaları, koşulları ve muafiyeti okuyun
İstisna, poliçede tanımlanan bazı durumların kapsam dışında bırakılmasıdır. Teminat bölümünü okuduktan sonra istisnalar ve özel koşullar başlıklarına da bakın. Koşulların olayla bağlantısını anlamak için poliçedeki terimleri aynen not edin; yalnızca başlığa bakıp kapsam hakkında kesin sonuca varmayın. Açık olmayan bir ifade varsa poliçe numarası ve olay tarihiyle birlikte yazılı açıklama isteyin. Böylece yanıt, genel bir bilgilendirme yerine kendi belgenizdeki hükümle ilişkilendirilebilir.
Muafiyet, poliçede tanımlandığı şekilde zararın belirli bir bölümünün sigortalı üzerinde kalmasına yol açabilen bir uygulamadır. Tutar, oran, hangi hasarlarda geçerli olduğu ve hesaplama yöntemi poliçeye göre farklılaşabilir. Muafiyet varsa bunun her hasara mı yoksa yalnızca belirli bir teminata mı uygulandığını kontrol edin. Bir tutarı kendi başınıza toplam hasara uygulayıp ödeme miktarı çıkarmayın; hasar değerlendirmesinin ve hesaplamanın nasıl yapılacağını sigorta biriminden teyit edin.
Bildirim süresi ve başvuru kanalını belgeye göre teyit edin
Poliçenin hasar bildirimiyle ilgili bölümünde bildirim zamanı, kullanılacak yöntem ve ilk aşamada istenen bilgiler yer alabilir. Süre ve yöntem poliçe koşullarına ya da olayın niteliğine bağlı olabileceğinden, genel bir süreyi her sözleşmeye uygulanır kabul etmeyin. Olayın ardından güvenliğiniz ve gerekli acil yardımlar önceliklidir; sonra poliçedeki iletişim bilgileri ve sigorta şirketinin resmi hasar kanalı üzerinden gecikmeden bilgi alın. Poliçede aracı, acenteyi veya farklı bir birimi işaret eden bir yönlendirme varsa bunun hangi başvuru adımında geçerli olduğunu netleştirin.
Başvuru kaydının numarasını, başvuru tarihini ve görüştüğünüz kanalın verdiği talimatları saklayın. Telefon görüşmesinde alınan bilgileri tarih ve saatle not edin; mümkünse belge gönderimi ve ek talepler için yazılı kanal kullanın. Bu kayıtlar, hangi belgenin ne zaman iletildiğini takip etmeyi kolaylaştırır. Bildirim yaptıktan sonra dosyanın durumu, ek belge talebi ve inceleme adımları hakkında nereden bilgi alınacağını da sorun.
Belgeleri olayın niteliğine göre hazırlayın
Poliçede veya hasar biriminin yönlendirmesinde istenen belgeleri kontrol edin. Başvuru formu, poliçe veya sigortalı araç bilgisi, sürücü bilgileri, olayın açıklaması, fotoğraf ve onarım ya da zarar belgeleri gündeme gelebilir; ancak kesin belge listesi hasarın türüne ve ilgili sürece bağlıdır. Her olay için aynı evrakların gerektiğini varsaymayın. Sigorta şirketinin güncel ve resmi kanalından, kendi hasar dosyanız için gereken listeyi alın.
Olayı anlatırken gözlemlediğiniz olguları, tarih ve yer bilgisini, araçların konumunu ve görülebilen hasarları açıkça kaydedin. Emin olmadığınız bir nedeni gerçekmiş gibi yazmayın; çıkarım ile doğrudan gözlemi ayırın. Fotoğraf çekmek güvenliyse, araçların konumunu, hasarlı bölümleri ve çevre koşullarını farklı açılardan belgeleyin. Fotoğraf almak veya araçları yerinde tutmak güvenliği tehlikeye sokacaksa bunu yapmayın; acil durumlarda yetkili birimlerin yönlendirmesini izleyin. Belge ve fotoğrafları düzenlerken orijinallerini koruyun, düzenlenmiş kopyaları ayrıca belirtin.
Poliçeyi ve ek belgeleri düzenli saklayın
Poliçenin tam metnini, eklerini, zeyilnameleri ve başvuruya ilişkin yazışmaları tek bir dosyada saklamak, farklı hükümler arasında bağ kurmayı kolaylaştırır. Yalnızca özet sayfaya dayanmayın; teminat açıklaması ve genel koşullar gibi ilgili metinleri de inceleyin. Dosya adlarında tarih ve belge türü kullanmak aradığınızı bulmayı kolaylaştırabilir. Kişisel bilgileri içeren belgeleri paylaşırken sigorta şirketinin resmi ve güvenli iletim kanalını tercih edin; gereksiz kişisel verileri açık ortamlara yüklemeyin.
Poliçe metnindeki bir ifadenin başka bir belgeyle değiştirildiği belirtiliyorsa, hangi ekin geçerli olduğunu ve bunun hangi teminat ya da koşulu etkilediğini sorun. Bir görüşmede söylenenleri poliçe maddesi gibi kabul etmeyin; açıklamanın yazılı olarak iletilmesini isteyin. Böylece başvuru sırasında hem sözleşme metnini hem de dosyanız için verilen somut talimatları ayrı ayrı izleyebilirsiniz.
Sık sorulan sorular
Poliçede teminat adı yazıyorsa hasar kesin karşılanır mı?
Tek başına teminat adının bulunması kesin ödeme anlamına gelmez. Teminatın kapsam açıklaması, limitleri varsa bu limitler, istisnalar, özel koşullar ve hasar değerlendirmesi birlikte ele alınır. Olayın hangi bölümünün hangi teminat altında inceleneceğini hasar biriminden teyit edin.
Muafiyet her hasarda aynı tutar mıdır?
Muafiyetin uygulanması ve hesabı poliçe metnine bağlıdır. Hasar türüne, ilgili teminata veya poliçede yazılı başka koşullara göre farklılık gösterebilir. Poliçedeki ifadeyi ve dosyanızda nasıl değerlendirileceğini sorun.
Hangi belgeleri göndermem gerekir?
İstenen belgeler olayın türüne ve incelemenin aşamasına göre değişebilir. Poliçeyi kontrol edin ve dosyanız için güncel listeyi resmi hasar kanalından alın. Belgeleri gönderdikten sonra teslim alındığına dair kayıt veya dosya notu olup olmadığını doğrulayın.
Olay sonrası ilk olarak ne yapmalıyım?
Öncelikle kişilerin güvenliğini sağlayın ve gerekiyorsa acil yardım isteyin. Ardından olayın bilgilerini ve mevcut kanıtları güvenli biçimde kaydedin, poliçenizde yer alan resmi bildirim kanalına başvurun ve verilen adımları izleyin. Hasar bildirimi, güvenlik ve acil müdahalenin yerine geçmez.
Araç sigortası hasar bildirimi için poliçede doğru araç ve dönem bilgilerini, ilgili teminatı, istisna ve muafiyetleri, bildirim yolunu ve belge gerekliliklerini birlikte inceleyin. Belirsiz hükümleri yazılı biçimde açıklığa kavuşturun; kapsam, süre ve evrak konusunda poliçenize ve hasar dosyanıza özgü yanıt alın.
Yasal Uyarı: Araba Kirala web sitesi üzerinde yer alan tüm içerikler, yazılar ve bilgiler yalnızca kullanıcıları bilgilendirme amaçlıdır. Bu adreste paylaşılan hiçbir bilgi kesin tavsiye veya yönlendirme niteliği taşımamaktadır. Sitedeki bilgilerin uygulanması sonucunda doğabilecek doğrudan veya dolaylı zararlardan Araba Kirala Teknoloji A.Ş. ve yazarları sorumlu tutulamaz. Araç kiralama ile ilgili olarak tüm soru ve taleplerini kiralama yapacağınız ofislerimiz üzerinden öğrenebilirsiniz.