Araç Sigortasında Hasar Muafiyeti ve Ödeme Limiti Farkı
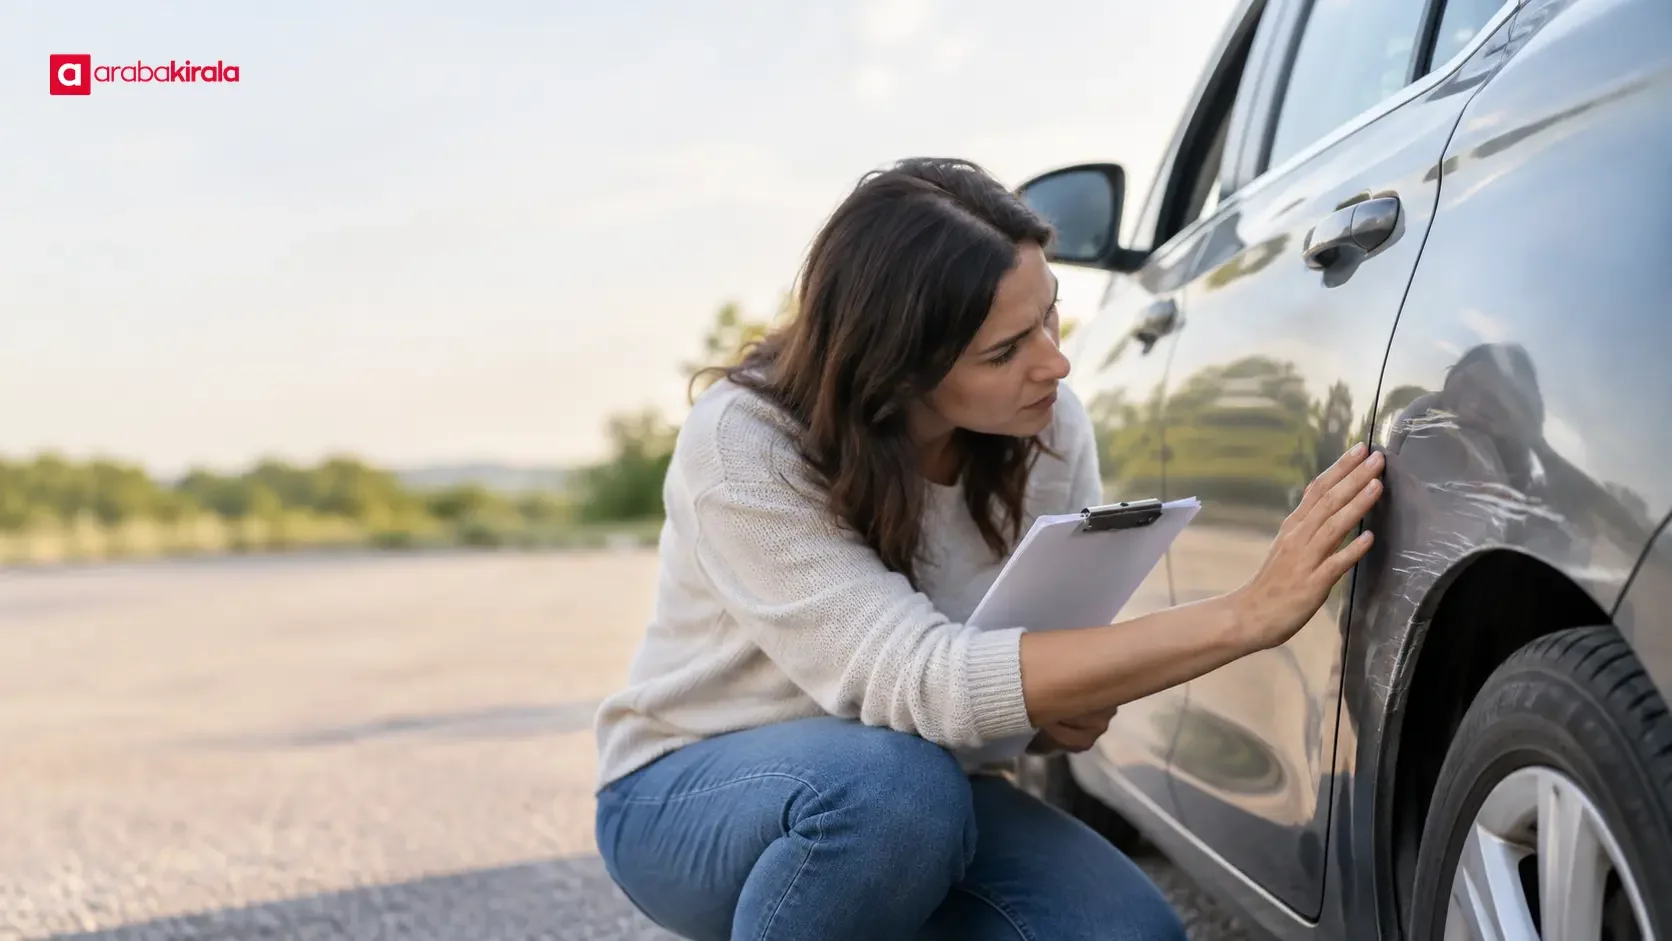
Araç sigortası muafiyet limit farkı, hasar gerçekleştiğinde hangi tutarın araç kullanıcısının üzerinde kalabileceğini ve sigorta kapsamında ödenebilecek tutarın nerede sınırlandığını anlamaya yardımcı olur. Muafiyet, belirli bir hasarın hesaplanmasında sigorta ödemesi dışında bırakılan tutarı veya oranı; ödeme limiti ise teminat kapsamında ödenebilecek en yüksek tutarı anlatır. Bu kavramlar aynı sonucu doğurmaz: Muafiyet hasar tutarının paylaşım biçimini, limit ise sigortacının sorumluluğunun üst sınırını belirler. Araç kiralarken bu ayrımı bilmek, sözleşmedeki ve sigorta bilgilendirmesindeki ifadeleri doğru sorularla incelemeyi kolaylaştırır.
Hasar muafiyeti ne anlama gelir?
Muafiyet, teminat kapsamına giren bir hasarda hesaplanan zararın tamamının sigorta tarafından karşılanmaması sonucunu doğurabilir. Belgeye göre muafiyet sabit bir para tutarı, hasar tutarının belirli bir yüzdesi ya da bu iki yöntemden biriyle tanımlanmış olabilir. Bu nedenle yalnızca “muafiyet var” ifadesini görmek yeterli değildir; hangi hasar türüne uygulandığı, nasıl hesaplandığı ve bir olay için mi yoksa başka bir hesap dönemi için mi geçerli olduğu da okunmalıdır.
Sabit tutarlı bir muafiyette, hesaplanan hasardan belgede belirtilen tutar ayrılabilir. Oransal bir muafiyette ise hesaplama hasarın büyüklüğüne bağlıdır. Ancak bu açıklama genel kavramı tarif eder; gerçek hesaplamada hasarın kapsamı, değerlendirme yöntemi ve poliçe ya da kiralama belgelerindeki özel ifadeler önem taşır. Bir hasarın karşılanıp karşılanmayacağı yalnızca muafiyet maddesinden anlaşılamaz; önce olayın teminat kapsamında olup olmadığı değerlendirilir.
Ödeme limiti neyi sınırlar?
Ödeme limiti, belirli bir teminat için ödenebilecek en yüksek tutardır. Hasar miktarı bu üst sınırın altında kalıyorsa, diğer kapsam koşulları da sağlandığı ölçüde ödeme limiti tek başına ödemeyi azaltmayabilir. Zarar sınırı aştığında ise limit üzerindeki bölümün nasıl ele alınacağı, sözleşme ve sigorta düzenlemesinin kapsamına bağlıdır. Limitin araç başına, olay başına veya farklı bir teminat ölçüsüne göre tanımlanıp tanımlanmadığını kontrol etmek gerekir.
Limit, her durumda araç kullanıcısının ödeyeceği tutar anlamına gelmez. Bu, teminatın taşıdığı üst sınırdır. Kullanıcıya yansıyabilecek tutar; muafiyet, teminat dışı haller, olayın oluş biçimi ve belgelerdeki diğer koşullarla birlikte belirlenebilir. Limitin yüksek olması da her tür hasarın karşılanacağı anlamına gelmez; teminatın kapsamı ve istisnaları ayrıca değerlendirilir.
Muafiyet ve limit arasındaki temel farklar
- Muafiyet: Teminat dahilindeki bir zararın hangi bölümünün sigorta ödemesi dışında kalabileceğini açıklar.
- Ödeme limiti: Sigortanın belirli bir teminat kapsamında ödeyebileceği en yüksek tutarı gösterir.
- Uygulama noktası: Muafiyet hasar hesabında paylaşım unsurudur; limit ise toplam ödeme için üst sınırdır.
- Birlikte bulunma: Aynı teminat düzenlemesinde ikisi de yer alabilir. Bu durumda önce kapsam, ardından muafiyet ve limit maddelerinin nasıl uygulandığı anlaşılmalıdır.
Bu farkı değerlendirirken muafiyet tutarını limitten çıkarıp doğrudan “ödenecek kesin miktar” hesaplamak her zaman doğru olmaz. Hasar tespiti, teminat kapsamı, ilgili olay için belirlenen hesap yöntemi ve varsa başka hükümler sonucu etkileyebilir. Belgelerde birden fazla teminat başlığı varsa, her başlığın kendi limiti veya muafiyeti olabilir. Bir maddede yazan değer, tüm hasar türlerine otomatik olarak uygulanmayabilir.
Basit bir hesaplama mantığı
Örneğin belgede belirli bir hasar için sabit muafiyet yazdığını ve ayrıca bir ödeme üst sınırı bulunduğunu varsayan matematiksel bir örnek, yalnızca bu iki kavramı ayırmaya yarar. Hasarın önce teminat kapsamında olup olmadığı belirlenir. Ardından ilgili muafiyet hükmünün hesaplanan zarara nasıl uygulandığı ve kalan tutarın limit içinde kalıp kalmadığı incelenir. Bu sıranın ayrıntısı belgeye bağlıdır; örnek rakamlar, kiralama şirketinin şartı veya gerçek bir poliçenin hesaplaması olarak yorumlanmamalıdır.
Gerçek bir olayda “hasar tutarı eksi muafiyet” işlemi tek başına yeterli olmayabilir. Örneğin teminat dışı bir olay, özel bir hesaplama kuralı ya da farklı bir limit tanımı bulunabilir. Bu nedenle tahmini cebirsel hesap yapmak yerine, ilgili teminatın tam metnini ve hasar bildiriminde kullanılacak yöntemi incelemek daha yararlıdır. Belge dilindeki terim belirsizse, imza veya teslim aşamasında açıklama isteyin.
Araç kiralarken hangi belgeler incelenmeli?
Kiralama sırasında sigorta ve hasar sorumluluğu farklı belgelerde açıklanabilir. Sözleşme, teslim tutanağı, sigorta bilgilendirmesi veya ek koşullar birbiriyle ilişkili olabilir. Belgelerin adı ve kapsamı değişebileceğinden, tek bir başlığa bakıp bütün güvenceyi çıkarsamayın. Metinlerde “muafiyet”, “limit”, “teminat”, “hariç tutulan durum” ve “hasar bildirimi” ifadelerinin hangi araç ve olay için kullanıldığını belirleyin.
- Muafiyet tutarının sabit mi, oranlı mı olduğunu ve hangi hasarlara uygulandığını okuyun.
- Her teminatın limitini, ölçü birimini ve olay başına mı başka bir esasa göre mi tanımlandığını kontrol edin.
- Hasar kapsamına giren parçaları ve teminat dışında bırakılan durumları ayrı ayrı inceleyin.
- Hasar bildiriminin hangi kanaldan, hangi belgelerle ve ne kadar sürede yapılması gerektiğini sözleşme metninden öğrenin; metindeki süreyi genel kural olarak değerlendirmeyin.
- Bir ek güvence veya farklı paket belirtiliyorsa, bunun hangi riski kapsadığını ve temel düzenlemeden ne farkı olduğunu yazılı olarak netleştirin.
- Muafiyetin hasar başına mı, olay başına mı uygulandığını ve birden fazla hasar halinde hesabın nasıl ele alındığını sorun.
Bu maddelerdeki yanıtlar kiralanacak araca, rezervasyona ve şubede sunulan belgelere göre değişebilir. Özellikle tutar, kapsam, bildirim adımı ve ek güvence ayrıntısını kiralayacağınız şubeden öğrenin. Sözlü açıklamayla belge arasında fark varsa, karar vermeden önce yazılı koşulların açıklığa kavuşmasını isteyin. Bu yaklaşım, belirli bir şirket koşulunu varsaymadan hangi bilgilerin önemli olduğunu görmenizi sağlar.
Hasar halinde kayıt ve bildirim neden önemlidir?
Muafiyet ve limit, ancak olayın doğru biçimde değerlendirilmesiyle anlam kazanır. Hasar fark edildiğinde güvenli bir yerde durun; olay yerinde güvenliği sağlayın ve gerekli resmi bildirimleri koşullar gerektiriyorsa yapın. Aracı teslim aldığınız ve iade ettiğiniz sıradaki mevcut hasar kayıtlarını, fotoğrafları ve tutanakları saklayın. Kiralama belgelerinde belirtilen bildirim yolunu takip edin ve olayın zamanını, yerini ve gözlemlenebilir durumunu doğru aktarın.
Hasarı gizlemek, kayıtları değiştirmek veya inceleme yapılmadan onarım başlatmak, olayın değerlendirilmesini güçleştirebilir. Acil güvenlik gereği dışında, izlenecek işlemi kiralama şubesi ve ilgili yetkili birimle netleştirin. Buradaki amaç hasarın sigorta tarafından mutlaka karşılanacağını varsaymak değil; olayın belgeler ve belirlenen süreç üzerinden incelenebilmesini sağlamaktır.
Sık sorulan sorular
Muafiyet varsa sigorta hiç ödeme yapmaz mı?
Hayır. Muafiyet, tek başına teminatın tamamını ortadan kaldıran bir ifade değildir. Kapsam koşulları sağlanıyorsa hasarın muafiyet dışındaki kısmı için ödeme söz konusu olabilir; kesin değerlendirme, ilgili belgenin hesabına ve olayın koşullarına bağlıdır.
Limit, ödeyeceğim en yüksek tutar mıdır?
Genellikle limit, belirli bir teminat kapsamında sigortanın ödeyebileceği en yüksek tutarı anlatır; kullanıcının üstlenebileceği en yüksek tutarı doğrudan göstermez. Muafiyet ve kapsam dışı durumlar ayrıca incelenmelidir.
Muafiyet ile limit aynı anda uygulanabilir mi?
Evet, belgeler aynı teminat için her iki kavramı da tanımlayabilir. Hangi sırayla ve hangi matrah üzerinden uygulanacakları, ilgili metinde açıklanmalıdır. Açık değilse kiralama öncesinde şubeden yazılı açıklama isteyin.
Ek güvence muafiyeti veya limiti değiştirir mi?
Bu, sunulan düzenlemenin içeriğine bağlıdır. Bir ek güvence mevcut muafiyeti değiştirebilir, belirli risklerle sınırlı olabilir ya da farklı bir limit tanımlayabilir. Adından hareketle kapsam sonucu çıkarmayın; hangi hasarların dahil edildiğini ve koşullarını belge üzerinden kontrol edin.
Ödeme limitinin yüksek olması yeterli midir?
Hayır. Limitin yanı sıra hangi olayların kapsandığı, hangi durumların kapsam dışında tutulduğu, muafiyetin hesabı ve hasar bildirimi adımları da önem taşır. Belgeleri bir bütün olarak okumak, tek bir rakama dayanarak karar verme riskini azaltır.
Karar vermeden önce kısa kontrol
Muafiyet, hasar hesabında sigorta ödemesi dışında kalabilecek bölümü; limit ise teminatın ödeme tavanını gösterir. Kiralama öncesinde her ikisini ilgili teminatla eşleştirin, kapsam dışı halleri ve bildirim adımlarını okuyun, anlaşılmayan hesap yöntemini yazılı olarak sorun. Böylece belgelerdeki rakamların neyi anlattığını daha iyi kavrar ve aracı kullanırken sorumluluklarınızı daha bilinçli yönetirsiniz.
Yasal Uyarı: Araba Kirala web sitesi üzerinde yer alan tüm içerikler, yazılar ve bilgiler yalnızca kullanıcıları bilgilendirme amaçlıdır. Bu adreste paylaşılan hiçbir bilgi kesin tavsiye veya yönlendirme niteliği taşımamaktadır. Sitedeki bilgilerin uygulanması sonucunda doğabilecek doğrudan veya dolaylı zararlardan Araba Kirala Teknoloji A.Ş. ve yazarları sorumlu tutulamaz. Araç kiralama ile ilgili olarak tüm soru ve taleplerini kiralama yapacağınız ofislerimiz üzerinden öğrenebilirsiniz.